非利息借款费用的识别与管制|金融法苑
发布时间:2026年03月31日浏览量:146来源:北京大学金融法研究中心作者:王吉中
非利息借款费用的识别与管制
作者:王吉中
上海财经大学法学院博士后
来源:《金融法苑》总第115辑
主办:北京大学金融法研究中心
主编:彭冰
本辑执行主编:袁野
中国金融出版社2025年12月出版,北大法宝V6期刊数据库、中国知网等期刊数据库收录,更多信息请登录北京大学金融法研究中心网站(www.finlaw.pku.edu.cn)和关注微信平台(“北京大学金融法研究中心”、“Pkufinlaw”)查看
摘要:在借款合同中,真实的非利息费用对应着真实的对待给付,且该费用义务不受除借款合同效力瑕疵以外的合同终止事由的影响。这类费用对应的对待给付通常是贷款人主给付中的拆分项目,但也可能是其他独立给付。在我国现行法背景下,宜先单独判断此类费用本身的妥当性,然后以数学上的合理方法将其妥当部分折算为利息,将其与利息作一并管制。
关键词:借款合同利息费用利率管制显失公平
一、问题的提出
在我国借贷实务中,经常出现各种名目的“费用”型借款报酬,如“手续费”“管理费”“服务费”“中介费”等。在金融监管口径中也存在“息费”[1]的说法。如何识别与管制此类费用,一直是司法实践与金融监管所无法回避的棘手问题。
此前的司法实践常以尊重意思自治为由,认为前述类型报酬不是利息,[2]并在检验有无高利贷时对这类报酬作独立评价。比如,在2015年的一则案件中,尽管全部借款报酬相加后“年息”达到了42%,法官却仍然认为,“从当事人的意思自治来看,并非都是利息,既有利息也有‘资产管理费’”,从而不认为借款合同违反了当时的高利上限。[3]但2018年8月后,民间借贷诉讼立案激增,最高人民法院为了阻遏高利贷[4]而指出,“对于各种以‘利息’‘违约金’‘服务费’‘中介费’‘保证金’‘延期费’等突破或变相突破法定利率红线的”,依法不予支持,[5]因为这些是“规避……借贷利率司法保护上限”的行为。[6]而在金融借款领域,虽然自2003年以来,[7]银行收取这些费用就已经是行业惯例,适用至今的《企业会计准则第17号——借款费用》(财会〔2006〕3号)也对借款中的“其他相关成本”“辅助费用”作了有别于利息的规定,但法院在判断金融借款是否突破高利上限时,仍然倾向于将这类费用与利息作合并评价。[8]至2024年,《消费金融公司管理办法》(国家金融监督管理总局令2024年第4号)出台,该办法针对消费金融公司[9]的消费贷款[10]规定,消费金融公司除因借款人违反合同约定情形之外,“不得向借款人收取贷款利息之外的费用。”由此一来,非利息借款费用在金融借款的相当领域内被明令禁止存在。
归总来看,名目繁多、指向晦涩的非利息费用经常予人以“虚增报酬”(所谓“乱收费”)之感,可能会导致借款人的借贷成本隐蔽地超出合理上限。这也是我国司法实践和金融监管部门一直以来不断收紧对非利息费用的规制的直接缘由。但在我国现行法上,非利息费用的法律独立性并未遭受彻底否定,也就是说,并非所有对非利息费用的约定都是“名实不符”的。其在银行发放的金融借款以及民间借贷领域中也并未受到原则性的禁止。因此,如若“一刀切”地将这些费用与利息等视同观,可能会背离借贷合同的经济目的,有违当事人的交易逻辑。在此背景下,如何精准地识别与管制这种费用,在微观上将有助于厘定借款人的真实借贷成本,在宏观上则可以更好地服务于国家健全金融消费者保护、减轻居民负债的政策目标。而近些年来,在我国实务中还出现了一些新型的非利息费用(如保证保险费),其是否会左右对前述问题的判断,也有待进一步的研究。但观诸我国文献,这方面的学理观察均有所阙如。本文的目的即是弥补这一研究缺漏。
二、非利息费用的识别
在类型划分上,非利息费用(以下简称费用)可分为两种:一是在借款人与贷款人之间直接发生的费用,二是第三人因素参与下形成的费用。
(一)借款人与贷款人间的直接费用
在借贷实践中,直接发生在借贷双方间的费用最为常见,其名目也最为繁多,称为“手续费”“服务费”“管理费”等不一而足。这类费用所欲补偿的往往是贷款人的某种劳务支出。德国法上将这些劳务支出统称为“置办与投入资本(Beschaffung und Hingabe des Kapitals)”,并指出非利息费用是一种“非持续时间依赖的”(laufzeitsunabhängig)报酬。[11]“非持续时间依赖”强调了“置办与投入资本”的属性,简言之,若贷款人完成了相关劳务,则即便借款合同因故提前终止(但非无效、被撤销),借款人仍不得请求按实际借款时长返还其已经支付的费用;在此意义上,此类费用又被称为“一次性费用”(Einmalkosten)[12]或贷款人的“无风险收入”[13]。“置办与投入资本”具体所指之内容,包括对客户信誉的检验工作、准备合同缔约材料、与客户进行对话、处理借款申请、拟定和查验合同文本、调用与充实银行资金、处理或维系“客户关系的后续工作”[14]以及客户咨询等活动。[15]法律上的疑问是,这些活动是否具有计酬的资格?
1.真实费用须有真实的对待给付。为回答上述问题,首先可以参照域外的实践立场。在2014年至2017年的四则判决中,德国联邦最高法院否定了案涉“手续费”(Bearbeitungsgebühr)一般交易条款的效力,理由是这些“手续费”并无对应的“独立给付”,因为其所对应的诸如准备合同缔约材料、检验客户信誉等劳务活动“在客观上不是为了客户、而是专为银行之利益”。[16]这些判决提供的启发是,倘若一笔费用型报酬并无真实的对待给付,则该费用本身便是虚构的,此时由于缺失内容的“充分确定”[17],当事人未对费用约定达成合意。[18]这在格式条款法上如此,在个别合同场合亦然。我国现行法持相同立场。《商业银行法》第五十条第一句和《商业银行服务价格管理办法》第三条第二款均要求商业银行的服务收费以其确实提供了服务为前提;金融监管部门的立场亦与之一致。[19]
那么应当如何判断费用有无真实的对待给付?依德国联邦最高法院见解,关键要看被计酬的对待给付在客观上究竟是为了谁的利益。[20]但笔者认为,并不是只有那些具备“客观有利性”的给付方可成为合同内容,[21]毕竟“约因”(consideration)或“客观等价性”并非我国实证法上的合同成立必备条件,[22]当事人完全可以对仅对其有主观利益的劳务活动约定报酬。关键是看这些劳务是否具有独立的经济意义。对此可以区分不同情形讨论。
2.对贷款人典型给付的拆分计酬。这些劳务有的时候是对贷款人给付的拆分结果。借款合同是双务合同,在其之中,贷款人的容忍使用义务与借款人的付息义务处于牵连关系;[23]贷款人的放贷义务与借款人的还本义务虽不处于前述牵连关系,[24]但因其到期时点会直接影响借款合同的真实价格(实际利率),故其亦为意定义务。有批评观点认为,“手续费”的对待给付“置办与投入资本”所包括的劳务活动不过是对贷款人的“容忍使用义务”以及“放贷义务”之固有内容的复述,因为后两者当然地融合了前者,若再对前者计酬会构成“双重计酬”。[25]对这一批评,笔者难以苟同。当事人对其主给付约定几笔对价纯属其意思自治,“双重计酬”只要未触及暴利禁令便无谓不许之理。依笔者所见,将一笔合同典型的主给付拆分为两部分并分别以不同方式计酬,主要是为了使该笔主给付具备“可分性”。如此在合同终止时,当事人便可以令终止效力不及于其已经受领的、对之仍有利益的部分给付上。[26]这在部分履行迟延时最为典型:受领部分给付的债权人可以仅解除合同未履行的给付部分,理由是债权人对已受领的给付部分尚有利益。[27]这种精细操作现在也恰好出现在了费用场合。因为在实践中,若借款合同非因效力瑕疵而提前终止,则费用往往不予退还,理由是贷款人已经完成了相应劳务。
所谓“可分性”意味着在技术上可分,[28]拆分出的部分须自成一体;此外,这种拆分是在目标给付基础上的拆分,不能从中夹杂乃至创造新的内容。在“容忍使用本金”这项贷款人给付中一般可拆分出“供用本金”与“辅助供用本金的劳务”两部分。但就后一部分而言,首先在技术上无法析取出某种旨在专门提供“舒适性”的劳务,比如“维系客户关系的工作”。奥地利学者库奇奥对此持相反立场,他以一般餐厅服务员的服务举例,认为此种服务有特殊价值,而不想为此支付小费的顾客可以去自助餐厅。[29]此论有待商榷。其一,“小费”文化本身不具有普适性,遑论令其在借贷交易中适用;其二,“舒适性”难以定量,若其指的是尽到某种通常礼节,则其应当成为“给付无瑕疵”的固有成分,而“给付无瑕疵”属于合同给付义务的法定内容(参见《民法典》第五百七十七条、第五百八十二条);其三,将提供“舒适性”异变为单独给付还可能导致习俗崩坏和贷款人服务质量恶化。另外,在“辅助供用本金的劳务”中也不能“发明”与供用资金无关的异质性劳务并对其计酬,比如检验客户信誉、处理借款申请等即属于此,因为这些活动均发生在缔约阶段,不可能再发挥辅助贷款供用的功能。真正具备“辅助供用本金”功能的劳务较为罕见,可予认可的仅有贷款人对剩余利息的贴现计算、涉及外币时的汇率结算、提供信用卡服务等活动。[30]
接踵而至的问题是,在“容忍使用本金”以外,能否对贷款人的“发放贷款”给付作拆分计酬?有学者认为,立法者对诺成、有息的借款合同所设想的法定范式是贷款人“准备好”贷款并将其发放给借款人,换言之,贷款人的“充实资金”活动已然融合在本金发放行为之中了,[31]不能再对其单独计酬。此论值得商榷。有时借款合同虽已缔结,但贷款人(尤其是“过桥资金”“垫资中介”等)的资金较为紧张,仍需先进行一定的资金融通活动才能放款,这时借贷双方约定的“手续费”可能会具有借款人为委托贷款人向他人融资而预付费用的意味。[32]可见,在贷款人的“放贷给付”中也至少可以拆分出两部分合理内容,一是贷款人令借款人取得对借款本金的控制,二是贷款人为了借款人利益向他人谋求资金。
3.对贷款人独立给付的计酬。有时贷款人资金充裕,借款人却并不立即需要本金,因此贷款人会保持资金的维持待命,并为此向借款人收取一定费用。比如当银行对其发放的按揭贷款采行“先封顶、再放款”的放款模式时,[33]其可能会向借款人收取所谓的“准备佣金(Bereitstellungsprovision)”。[34]这种“准备佣金”的功能在于补偿贷款人因为本金积压而承受的期内利息损失风险。[35]笔者认为,银行的这种风险承担是以自己为代价而将借款人置于更为优越的合同履行地位,当然可视为银行向借款人提供的一种独立给付,故而银行可以为此向借款人单独计酬。
贷款人也可以就其在借款合同以外向借款人提供的、足以成为单独合同之内容的给付计酬。有德国律师认为,贷款人可就“咨询给付”向借款人单独计酬。[36]此论需要细化。若贷款银行在借款合同外为借款人提供顾问与咨询类、资金监管类、资产托管类、融资安排类服务并为之收费(常达数百万乃至数千万元之巨),原则上确无不许之理;[37]但我国法要求此类服务必须达致“实质性服务”的标准,以免“质价不符”。[38]而如果借款人对借款合同本身的实际履行情况感到不明,需要与贷款人对此进行额外沟通,则考虑到借款合同的信赖因素[39]并根据诚实信用原则,应认为贷款人对借款人负有法定附随义务性质的“答复义务”,贷款人不能将该义务的内容包装成“咨询给付”计酬。贷款人之法定义务不得计酬的思想亦得到2016年6月5日国家发展改革委员会《商业银行收费行为执法指南》(发改办价监〔2016〕1408号)的确认,该《指南》之“十六”指出:“商业银行以信贷方式提供融资时,应当区分工作职责和有偿服务。对于根据相关规定,在信贷业务中开展的尽职调查、贷款发放、贷后管理等应尽的工作内容,不属于实质性有偿服务。”
小结而言,实定法并未限定借款合同的唯一“法定范式”,而顶多设想了其“典型范式”,也即贷款人资金充裕并将其迅捷地发放给借款人,借款人则仅需支付利息。[40]但在现实世界中,借款交易的面貌复杂多变,借贷双方经常想要对借款合同的典型内容作更为“多元化、小众化”[41]的拆分。然而这种拆分应当立足于实据而非泛泛虚构。贷款人可以拆分其“容忍使用义务”与“发放贷款义务”,从中析取出辅助容忍本金使用或辅助发放本金的、自身具有经济意义的劳务,然后就这些“拆分劳务”对借款人计酬。若贷款人因为借款交易的特殊安排处在履行结构上更差的地位,则其也可以借助费用约定将由此产生的“结构性风险”适当地移转给借款人。最后,贷款人还可以就借款合同内外的“独立给付”向借款人计酬。
(二)第三人因素参与下发生的费用
非利息费用的形成时常有第三人因素的参与,典型例子是中介费和保证保险费。这类费用也经常会影响借款合同的真实负担。
1.中介费。当借款人被中介人或贷款人索取“中介费”或“居间费”报酬时,这笔报酬是否真实存在,须结合案情并根据《民法典》有关中介合同的相关规定进行判断。此时需要观察借贷中介受到了谁的委托,以及是否存在可被评价为贷款人对借款人之给付的中介活动。若借款人自己委托中介人为其从事借贷中介活动,那么中介合同与借款合同便分属两个独立法律关系,借款人的报酬义务仅应依据其与中介人间的法律关系确定。但是,若中介人与贷款人具有“经济交织”(如母子公司)乃至人身关系(如夫妻关系),则由于中介人与借款人存在利益冲突,无法认定中介人有真实的中介活动,从而中介人对借款人不享有中介报酬请求权。[42]此时若贷款人向借款人索要其代缴的所谓“中介费”,则此种“中介费”原本就不存在。
若中介人所受的委托来自于贷款人,则仅可能产生中介人对贷款人的报酬请求权。问题在于,贷款人可能会在而后向借款人收取“中介费”以试图转嫁自身成本,这种转嫁是否可行?从形式上看,这里所要转嫁的中介费用成本产生于借款合同缔结前,与借款人并无直接联系,故而原则上应当不允许转嫁。但应当看到,有时借款人难以找到合适的借款产品,最终仍然寻求了一位借贷中介人的帮助,而这位中介人早已受到贷款人的委托。此时中介人仅对贷款人享有中介报酬请求权,但不可否认其中介服务也在客观上有利于借款人,故而此时可以容许贷款人以费用约定的形式令借款人分担一定的中介费用成本。当然,若贷款人欲令借款人承担一定的中介费用,则贷款人首先应当证明其对中介人的中介报酬义务已经发生,也即须证明中介合同有效、中介人完成中介服务(证明或媒介活动[43])以及贷款人因为中介行为而有效缔结了借款合同。[44]另外,贷款人还必须额外证明,中介服务客观上为借款人带来了利益。但这最后一点对贷款人来说是较为困难的。为免烦赘,贷款人可能会采取所谓的“打包”(packing)策略,也即不再向借款人收取中介费,而是改以升高合同利率方式以隐蔽地覆盖其对中介人支出的费用成本。[45]据此,一旦借款人与贷款人的中介人发生过接触,就可能存在合同实际利率升高而借款人对此一无所知的危险。德国法院早前判定这种隐蔽升高实际利率的借款合同因悖俗而无效。[46]更有法院指出,若贷款人与中介人未对借款人释明合同的实际利率,还可判定二者有恶意欺诈行为。[47]后来的欧盟与德国立法者将这里的利率升高问题制于“利息透明”原则辖下,规定中介人应与贷款人一样有义务向借款人披露所要缔结的借款合同的实际利率,若其未尽到该义务,则借款合同无效。[48]我国对此问题虽无明文规定,但可借助缔约过失和中介人如实报告义务的管道(《民法典》第五百条、第九百六十二条),令贷款人和中介人均负有披露借款合同实际利率的先合同义务。如果贷款人和中介人未予披露或披露失真,则借款人不仅可以拒绝与贷款人分担中介费,更可向其主张损害赔偿的“恢复原状”,从而“解消”所订立借款合同之一部或全部。[49]
中介人还可能同时受到借贷双方的委托。我国《民法典》并不禁止这种“双重行为”。基于诚信原则与合同解释,只要借款人或贷款人并不排斥自己的中介人同时为他方当事人行事,那么其在享受中介服务并缔结借款合同后便应当支付中介报酬。[50]中介人的“双重行为”在媒介中介场合较为常见。我国《民法典》第九百六十三条第三句规定,若媒介中介合同未明文规定如何支付报酬,则中介报酬应当对半分配,理由是媒介行为对双方均为有利。[51]这一规定是任意性的。因此,若中介人媒介了借贷双方的借款交易,则借贷双方也可以在借款合同中约定,由借款人适度承担本由贷款人负担的中介费。
2.保证保险费。在我国近期借贷实践中,涉及保证保险合同的纠纷愈发多见。[52]保证保险的核心内容有二:一是在借款人因失业、疾病等非“故意”或“重大过失”事由无力清偿借款债务时,由保险公司代其偿付债务;二是借款人作为投保人应当向保险公司支付保费。[53]保证保险并非真正的保证,而是一种独特的财产保险。[54]此种保险的保费数额经常较为可观,可达到借款利率的2-3倍,我国实践中常有借款人称其以“合法外衣规避利率红线,导致国家对高额利息的管控流于形式”。[55]但学理对此的关注有所不足。
比较法上一般认为,由于保险公司为借款人提供的“保险保护”提升了其个人资信、是一种有利于其的给付,因而由此产生的保费应视为借款人自行承担的成本。但是,前述“保险保护”在功能上相当于一个偿付能力过硬的担保人提供的“担保”[56](《民法典》第三百八十八条:“其他具有担保功能的合同”[57]),其对贷款人也明显有利。[58]因此,若贷款人以缔结保证保险合同作为订立借款合同的明示或默示条件,或使得最终的合同利率受到是否缔结保证保险合同的影响,那么保险费也应当计入借款合同的实际利率中。[59]这个规则背后蕴含着“合同联立”的学理,也即先将保证保险合同与借款合同视为“经济统一体”,[60]然后观察二者合并后的债务负担。我国学说近些年来时常谈到保证保险的“从属性”与“无因性”问题,研究保证保险合同的效力是否应受被保险合同(这里是借款合同)的波及,[61]也开始从合同联立学理把握二者之间的联系。有学者倾向于从借款人在缔结保证保险合同时是否“自愿”来判断有无合同联立关系,也即去考察,借款人在磋商与订立保证保险时,其意思自主是否受到了贷款人侧的事实上“强制”。[62]如果借款人没有遭受特殊的磋商压力,仅仅是出于自身考量选择缔结保证保险,那就应当认为保证保险合同是一项独立合同,可以认为其对借款合同的实际利息负担没有造成影响。
三、非利息费用的管制
前文明确,在借贷双方之间以及在有第三人因素的借款交易中,均可能发生借款人对贷款人的费用支付义务。但学界此前并未深究的是,在判断借款合同是否违反高利禁止规定(《民法典》第六百八十条第一款)时,究竟应当将这些费用直接纳入利率管制规则之中,抑或应当将其隔绝于利率管制规范外予以单独审视。
(一)费用识别先于费用管制
在探讨费用管制的路径选择问题之前首先应当明确,费用识别先于费用管制。有时费用仅是所谓的“隐藏利息”(Die verdeckten Zinsen),也即表述为费用,实质是利息。[63]这仅仅是“名实不符的法律行为”,通过意思表示解释查明当事人真意即可。[64]对此,约定的报酬数额是首要的辅助判断标准。正如我国法官所言,“如果只是零星、较少的费用,当事人同意承担,应当予以支持,但如果手续费占借款比例过高,则应当将该手续费认定为利息。”[65]据此,若费用条款以借款本金的高额百分比(如本金的4%)计算,则应推定该条款是“隐藏利息”约定。[66]但若条款数额较低(为本金的0.5%或2%[67]),则此时条款文义将具有“决定性”,应推定当事人实际追求的是费用而非利息。[68]但这时法院还应当进一步探查该费用所欲补偿的具体对待给付,若其是虚构的,则当事人未能对费用约定达成合意。
由此反观我国借贷实践中各种名目的费用条款,如所谓“综合费用”“综合费率”等,经常可以直接否定其真实性。因为即便这类费用的数额较低,其本身的表述也完全没有解释其所要补偿的具体对象。同理,若“手续费”“服务费”条款未对“手续”或“服务”作具体说明或引致,结论亦无不同。有法院认为,如果约定“本合同一经生效,手续费在任何情况下均不予退还”,则此种“手续费”构成非利息费用。[69]此论并无问题,因为根据清晰的法律后果约定,确实不存在“隐藏利息”。但是,如果该费用条款并未描述其所要计价的具体给付内容,则其仍将因为欠缺合意制度要求的确定性而不成立。
在我国当前实践中,费用识别先于费用管制原则的一个例外是《民法典》第六百七十条的预扣利息禁令。严格而论,若费用真实存在,且贷款人又在发放贷款时将其“预扣”,则这笔被“预扣”的费用应当构成为贷款人对借款人的“融资”。也就是说,至少在对“名义本金”(或曰“计算上的本金”)的认定上应当添加这笔被预扣的费用。但这在我国司法实践中仅是偶获采行。[70]归根结底,这与如何理解预扣利息禁令的效力模式有关。我国通说以“本金扣减模式”解释预扣利息禁令,也即一旦发生预扣利息行为(通常发生在发放本金之时或之后数日),则“名义本金”将直接减少。司法实践还经常遵照这种“本金扣减模式”将预扣利息禁令扩张适用于预扣费用的行为。[71]如此导致的最终结果是,对有无“预扣行为”的判断才是决定性的,而对“预扣项目”的具体识别则不复必要。这一结果的合理性有待质疑。举例而言,如果借款人与保险公司订立保证保险合同,保费不由借款人直接支付而是由贷款人代缴并从发放本金中扣除,[72]则按照“本金扣减模式”处置的最终结果便是借款人负担的“名义本金”(无论是在返还上,还是在利息计算上)减少,而其却因为贷款人已经代缴保费缘故仍能享受保险保护。这个结果显然有失公正。笔者认为,如果以“本金扣减模式”解释适用预扣利息禁令,则应当将其严格限制在预扣利息行为之上。
(二)“视为”利息之费用?
值得留意的是,在民间借贷领域中,我国法院经常将当事人实际追求为费用但并无真实对待给付的费用“视为”利息。[73]这一操作值得商榷,但不妨评析其背后可能的三种理由。
其一,认为借贷双方本欲对某种事项计酬而未能正确地计酬,产生了合同漏洞,需要以“视为”利息的方式来填补该漏洞。笔者对合同漏洞存在说持保留立场,因为确认合同漏洞的前提是双方当事人在“善意、诚信”的情况下本应合意达成某种事项而未能达成。[74]但这个判断在无真实对待给付的费用约定场合未必成立。而即便认可存在合同漏洞,在漏洞填补技术上,前述观点实际上也仅仅参考了借款合同的“典型范式”,也即“借款合同原则上是以取决于持续时间的利息来计酬的”。[75]但笔者认为,更为精细的填补方案应当是为当事人维持费用条款,并在结合案情确定贷款人应当为借款人提供的劳务活动的具体内容的基础上,适当确定该费用的数额。
其二,受到“打击规避”的法政策的影响。2018年以来,最高人民法院的司法文件屡次强调,各级法院应当严厉打击民间借贷中利用各种名目的非利息报酬以“突破或变相突破”利率上限规定的“法律规避”行为,因此,没有真实对待给付的费用就构成为一种“规避性费用”,便可以按照管制规范的规范目的被视同为利息。但是,这一观察在教义学上也是经不起推敲的。一方面,“规避行为”适用管制规范的前提是其本身在法律上已然真实存在,而此处讨论的费用约定实际上根本就并未成立。另一方面,如果法政策的介入重心在于“打击”不规范的借贷行为,则更应严格审查案涉费用是否有真实的对待给付,若结论为否,则应断然否认费用的存在,而不应当再将其“视为”利息以增加贷款人的合同收益。
其三,对民间借贷的特殊规制。在费用是否“视为”利息问题上,最高人民法院在金融借款领域内的立场是有所不同的,其在2019年的《全国法院民商事审判工作会议纪要》(下简称《九民纪要》)中指出,“在金融借款合同纠纷中,若借款人认为金融机构以服务费、咨询费、顾问费、管理费为名变相收取利息,金融机构或者由其指定的人收取的相关费用不合理的,人民法院可以根据服务的实际情况确定借款人应否支付或者酌减相关费用。”据此,若银行与借款人约定的某种报酬确为费用,唯其并无真实的对待给付,则这笔费用可能会被酌减为零,而不再被视为利息。两相对照,可知在当前的司法实践中,就费用识别问题而言,金融借款受到了比民间借贷更忠于一般法学原理但同时在结果上也更为严格的规制。其背后的关切可能是这样:金融借款的贷款人是经批准从事贷款业务的金融机构,其借贷行为理应符合更高标准,因此,其“虚增报酬”行为应当受到更为深刻的遏制和监管。无独有偶,自2008年国际金融危机以来,德国法院也严查各种名目的费用格式条款,导致银行发放的借款逐渐回归于仅以利息计酬的借款合同之典型范式。[76]相反,就民间借贷而言,我国法院在实践中可能审慎地注意到,民间借贷出借人约定费用的行为固然有谋求高利的成分,但也未尝没有欠缺金融知识的背景,从而不能仅因技术性缘故(未具体描述费用的对待给付)就彻底否定费用约定并剪裁出借人的收益。
(三)费用管制的路径选择
只有对应真实对待给付的非利息费用才真实存在,才需要研究其在借款报酬管制框架内可能引发的新问题。借款报酬管制包含“信息管制”和“内容管制”,前者关注贷款人在缔约阶段是否准确披露了借款合同的实际利率,后者则关注借款整体负担是否超过了法定容许上限(该上限也应确定为实际利率)。[77]在内容管制时应当如何评价费用,尚未见到我国学界的深入讨论。
我国当前的借款报酬管制规则在文义上仅限于利息或利率,且其仍以名义利率标准计算和评价借款利率。但由于这会导致对名义利率相同、实际利率不同的借款合同作相同对待,有悖于平等对待原则,故而在学理上受到诟病。[78]相反,比较法上的利率管制无论指向于利率信息抑或利率内容,均以借款实际利率为计算标准,因为仅有这种内核为“复利”式数学计算的借款利率方能准确反映资本的真实“增长率”。另外,实际利率虽名曰利率,但这个利率的内核是数学性质的,因此其概念外延比法律意义上的利息更广,亦可包含非利息费用。基于这种认知,德国联邦财政最高法院认为,在于合同内容层面管制利率时,应当将“额外约定的费用和成本”以数学方式折算进借款合同约定的实际年利率中。[79]除了银行与借款人间产生的手续费外,德国法院原则上也将中介费直接计入借款合同的实际利率。[80]德国学者莱夫纳更认为可在利率管制层面构建统一的利息概念,不再细致区分利息与费用。[81]从上文所举的计算公式来看,中国人民银行公告〔2021〕第3号附件显然也透露出相同的管制思路。但细察之下,这种“一体管制模式”仍然难免疑问:
首先,费用对应的对待给付的价值应当如何反映在实际利率计算当中?这些对待给付(常为某种劳务活动)未必具有金钱价值,或即便有金钱价值,该价值也并不体现为“资本”属性,似乎不能直接写在前文所示的央行计算公式的等号左侧。换言之,费用连同其对待给付可能需要以较为复杂的数学方法才能精确地“折算”进借款实际利率计算中。诚然,文献中也有提供简化但可说明的其他计算方法的尝试。比如德国学者邦特(Bunte)认为,考虑到不同银行具有不同的“风险和成本结构”,可以根据个案情况适度调整作为管制标准的市场利率的数额。[82]德国联邦最高法院也采行类似思路,其一方面将“手续费”直接计入合同利率,另一方面则同时将作为高利上限之参考基准的“市场利率”提高2-3%。[83]而我国法院近些年来也在金融借款实务中形成共识,认为此域中的法定上限“年利率24%”应被理解为借款合同的综合融资成本上限而不单纯为利率上限,同时还需要确定前者的合理区间和上限。[84]这在管制技术上也是将费用计入合同利率,同时适度调整其比较标准。但是,这些操作是存疑的。一方面,将手续费计入合同利率时采用了实际利率思维,但直接提高市场利率的做法却遵循了名义利率思维,[85]二者在数学逻辑上并不匹配,何以能够并行不悖?另一方面,这种直接变更高利上限的数值本身的操作最好以概括条款(如《民法典》第一百五十一条或第一百五十三条第二款的显失公平、公序良俗条款)为据,[86]因为此时法官才可以较为灵活地调整作为比较标准的市场利率。但我国当前的利率管制标准体现为《民法典》第一百五十三条第一款意义上的禁止性规定,[87]其文义并没有为这种灵活操作预留空间。
其次,即便在数学上消除了前述的估值问题,在法律上仍然难以完全消除对完全忽视分离管制问题的一体管制模式的疑虑。举例而言,甲乙间借款的本金为10000元,手续费5%(500元),名义利率10%,实际年利率(含折算后的手续费)为年15%,而法律容许的利率上限为16%,但手续费对应劳务的实际成本仅为100元。甲想要将其在准备借款时产生的劳务成本以5倍转嫁给乙,目的是对其发放的其他利润微薄但回收风险较大的小额贷款提供交叉补贴。[88]此时若将案涉手续费与利息一体纳入管制,则这种交叉补贴便不再会得到单独评价;若合同利率不超过高利上限,则甲通过高额手续费以行交叉补贴的目的也就达成了。但是,这种高额手续费仍有可能对借款人不利:在提前终止合同时,若手续费对应的劳务已由银行完成,那么借款人将无法哪怕是按份地请求返还已支付的手续费,其将明显处于比那些被课以低额手续费的借款人更差的地位。[89]
最后,实践中常以借款本金的百分比计算手续费,但既然手续费对应的劳务并无资本性质,其价值便不会依时间经过而自然增长,其数额何以呈现为借款本金的若干百分比?[90]换言之,似乎仅有以绝对值计数的费用约定才是真正妥当的。[91]归总言之,对非利息费用作单独评价是妥当且必要的。
2.分离+一体管制模式。从比较法上看,对费用的“分离+一体管制模式”正在日渐成型。比如在德国,起初德国联邦最高法院认为,如果中介人的中介服务例外地为借款人带来了客观利益,那么就不应当将中介费直接计入合同利率。[92]而就保证保险而言,由于保险公司提供的“保险保护”对借贷双方均为有利,故德国法院最初将保费“折半”计入合同利率,[93]有时甚至会相应变动市场利率的数额。[94]但现在,德国法院先将保费置于合同利率检验之外作单独评价,观察其本身是否超过市场通行标准。然后在进入一体管制阶段时,德国法院避开了复杂的数学计算,其或是将案涉借款合同与市场上通行的带有保证保险的借款合同进行整体性比较,据以评判案涉借款合同的效力;[95]或是在“法律行为的全部无效与部分无效”的框架(《德国民法典》第139条)内,笼统判断无效保费条款对借款合同整体的影响。[96]德国法学家卡纳里斯则建议,可在《德国民法典》第138条第1款善良风俗条款内的“总体权衡”环节(前两环是“客观不法”与“主观不法”)整体性地把握费用和利息的效力,而不应当将费用与利息杂糅在一起计算,因为费用是无法“数学化(mathematisieren)”为利息的。[97]
笔者认为,上述的“分离+一体管制模式”的基本管制逻辑是应予赞同的。但如何具体设计一体管制阶段的规则细节尚有探讨空间。德国法于此阶段赋予法官较大的裁量空间,允许其不完全基于费用的数值来评价借款整体报酬的妥当性,可能会面临恣意性的疑问。
3.我国法上费用管制的应然方案。笔者支持在我国法上对费用管制采取“分离+一体管制”的模式,且须强调,这一立场并不区分民间借贷与金融借款,因为看不到区分对待的实质性理由。而在设计费用管制的具体规则内容时,应当以我国现行法的基本状态作为出发点。
首先,就“分离管制”阶段而言,最高人民法院《九民纪要》对金融借款提出了一项“酌减”规则,也即法院可以根据金融机构“服务的实际情况确定借款人应否支付或者酌减相关费用”。但这一规则仍然存在明显的问题。首先,该规则能否适用于民间借贷并不明朗。其次,“酌减”本身欠缺明确的参照标准,其实效范围有限。例如,在借贷实践中,保证保险费的金额经常是按照借款本金的一定百分比按月收取的,保险公司固然可能会通过计算上的技巧虚增其金额,但此中虚增的幅度绝非法院可以轻易查明,因为其中涉及到保险费的精算,而法官未必掌握与之相关的专业知识。另外,每份保险合同还会有一些个性化因素的参与,法官在没有明确参考依据的情况下径直调整保险合同的内容难免会引发合法性、合理性缺失的质疑。归总来看,《九民纪要》中的酌减规则似乎只能应对手续费、服务费等相对简单且具有相对明确的市场计收标准的费用,而对保证保证费乃至中介费等具有一定专业性背景的费用力有未逮。
那么,费用的分离管制应如何具体展开?对此有必要先行明确费用管制的基本逻辑。我国在管制高利(《民法典》第六百八十条第一款)时向来采取划定上限的规范技术,这种上限(如民间借贷中一年期LPR的4倍[98])是纯粹的客观标准,超过该上限部分的借款利息部分将被否定效力,法官于此并无权衡空间。这种相对简化的管制方式有追求司法公信力的政策目标。[99]费用与利息虽然在法律形式上有所不同,但从经济上看,二者均构成借款人的债务负担,理应在评价逻辑上对二者保持一致,并使费用类推利息的管制规范。因此在分离管制的阶段,也应当以客观管制的逻辑单独评价费用条款本身的效力,认为费用明显超过其对应劳务的客观价值的部分是无效的。这项规则可构成对上述《九民纪要》中“酌减”规则的隐含限制:“酌减”有其基准,是为费用所对应之对待给付的客观价值。如果这些对待给付内容相对同质化,且具有通行的市场价格,则这种客观价值即为该市场价格;但如果这些对待给付具有较多的个性化因素,则法官可以先寻找其在市场上的类似替代服务并查明其市场价格,然后对案涉对待给付中的具体个性因素进行价值评估,以对前述替代服务的市场价格进行调整,以得到一个相对合理的客观参考标准。
其次,既然费用与利息皆为借款报酬、构成借款人的负担,那么其最终仍应受到一体管制便是不言自明的。因此,费用在经过分离管制之后,其中所包含的妥当、有效部分应当在数学上进一步折算为利息,然后与利息作一体评价。如此管制的理由一如前述:我国现行法上的高利禁止(《民法典》第六百八十条第一款)采行了客观管制逻辑,而费用管制的逻辑应当与之相等同。进言之,与德国法不同,我国法于此不应当允许法官借助“整体权衡”“法律行为全部无效或部分无效”等理论来相对自由地裁量、把握费用与利息约定的效力。诚如前文所言,费用与利息的一体评价在估值技术上会遭遇困难。对此的稳妥解决策略是让法官求助于相关金融行业专家,但由此难免耗时费力的弊端。笔者认为,为了减轻法官负担、提高司法效率,可以采行一些相对简明但又可以在数学上作清晰解释与合理说明的计算方法。比如根据具体案情,可以仅将贷款合同中的合法手续费的一半折算为利息并计入借款实际利率计算。理由是手续费这里对应的贷款银行服务虽然不具有资本属性、无法在数学上直接量化或计算,但仍然需要考虑到其对借款人的客观有利性,因此,虽然不在贷款人提供的本金数额一侧计入这种服务的价值,但却需要相应地降低(此时在计算上被视为利息的)手续费的数值以作为补偿。有人认为手续费之全额都可直接等效为第一个月内的利息,[100]这一观点难以赞同。
再次,对在第三人因素参与下形成的费用应作特殊对待。如果借贷中介服务对借款人客观有利,且贷款人已经向中介人负担中介报酬支付义务,则贷款人可将中介报酬支出适度转嫁给借款人。如果保证保险合同与借款合同不构成合同联立关系,则应当认为保证保险费未对借款合同的真实负担产生影响,原则上对保证保险费作单独评价即可,不再将其折算为借款利息;但如果存在这种合同联立关系,则应当将保证保险费折算进借款合同的实际利率中,唯在计算该利率时,应当参考上述贷款手续费例子中的逻辑,以适当和可说明的数学方法考虑到保险公司为借款人提供的保险保护。
最后,利息与(折算为利息的)费用的总和中,仅是超过高利上限的部分方为无效。而在该总和的剩余有效部分中,利息与费用在依其数额所占比例内仍不失其固有的法律属性。因此,若借款合同提前终止(非无效或撤销),且贷款人业已履行完毕费用所对应的劳务,则借款人不得请求贷款人返还这笔费用;若借款人尚未支付这笔费用,则其仍应支付之。
四、结论
在借贷交易中,若贷款人履行了非利息费用对应的真实对待给付,且借款合同因故终止,则除借款合同自始无效或被撤销外,借款人都应当支付这笔费用。
非利息费用的对待给付一般是贷款人给付的拆分项目,比如贷款人“容忍使用义务”中的辅助资金供用的劳务、“发放本金义务”中的具有委托融资性质的劳务等。这种对待给付也可能是贷款人为了借款人利益而承担的某种财产性风险。此外,这种对待给付还可以是借款合同内外的贷款人独立给付。贷款人对借款人负担的法定义务不能构成为这种对待给付。
在有第三人因素的借贷交易中,借款合同可能约定借款人须向贷款人支付中介费。这笔中介费一般是为了分担贷款人向第三人支付的中介报酬。但是,仅在中介服务对借款人客观上有利时,贷款人向第三人负担中介费的行为才部分地具有贷款人向借款人为给付的经济意义,贷款人方可与借款人约定,以后者向贷款人支付费用的方式,分担贷款人中介费义务的一部分。借款人因与保险公司缔结保证保险而负担的保费属于其个人债务,除非贷款人以缔结保证保险作为借款合同的缔结前提或内容影响因素,否则这些保费不应当进入借款报酬管制的范畴。
在管制费用前,应当先行识别案涉费用是否真实存在。若当事人确实想要约定一笔费用,唯该费用并无真实的对待给付,则理应认定这些费用约定不成立。若以“本金扣减模式”解释《民法典》第六百七十条的预扣利息禁令,则不应将该禁令扩张适用于预扣真实费用的情形。有真实对待给付的非利息费用应当纳入借款报酬管制。对这类费用有“一体管制”与“分离+一体管制”两种模式,后一模式更为妥当。费用管制的基本逻辑与利率管制相同,也即亦采客观管制思路。因此,宜先单独判断费用本身是否超过了客观容许上限,若是,则直接否定其超出部分的效力;而后应当将费用的剩余有效部分折算为利息,之后根据现行的利率管制规范,对该折算利息与原定利息的总和作一体性的管制。总之,孤立来看已然妥当的费用仍有可能导致借款合同的整体负担具有不法性。
注释:
[1]参见2022年3月14日中国银保监会消费者权益保护局发布的《关于警惕过度借贷营销诱导的风险提示》。
[2]参见山西武圣新材料有限公司、长城国兴金融租赁有限公司融资租赁合同纠纷案,最高人民法院(2019)最高法民终484号民事判决书。
[3]参见邵阳市华西房地产开发有限责任公司与李国龙、湖南玉鑫资产管理有限公司等民间借贷纠纷案,湖南省高级人民法院(2015)湘高法民三终字第172号民事判决书。
[4]参见最高人民法院民事审判一庭编著:《最高人民法院新民间借贷司法解释理解与适用》,人民法院出版社2021年版,第229页。
[5]参见最高人民法院2018年8月1日《关于依法妥善审理民间借贷案件的通知》(法〔2018〕215号)和2019年7月9日《关于修改〈最高人民法院关于民间借贷案件适用法律若干问题的规定〉中关于借款利息规定的建议的回复》。
[6]“对于当事人以预扣利息、租金、保证金或加收中介费、服务费等方式变相提高实体经济融资成本、规避民间借贷利率司法保护上限的行为,按照实际形成的借款关系确定各方权利义务。”参见2020年7月22日最高人民法院与国家发展与改革委员会联合发布的《关于为新时代加快完善社会主义市场经济体制提供司法服务和保障的意见》。
[7]2002年,花旗银行上海分行收取“账户管理费”;2003年,中资银行也开始为其服务收费,开启了金融产品创新研发和服务质量提升的现代转型。参见张未民:《花旗银行服务收费引爆“观念炸弹”》,载《金融信息参考》2002年第6期;陈平:《从“免费午餐”到“有偿服务”——银行收费制度合理性剖析》,载《法学》2003年第12期。
[8]参见鞍山中联置业有限公司、鞍山中大房地产开发有限公司债权转让合同纠纷案,最高人民法院(2018)最高法民再467号民事判决书。
[9]此类公司是指经国家金融监督管理总局批准设立的,不吸收公众存款,以小额、分散为原则,为中国境内居民个人提供消费贷款的非银行金融机构。参见《消费金融公司管理办法》第二条。
[10]不包括消费金融公司发放的购买住房和汽车的贷款。参见《消费金融公司管理办法》第三条。
[11]Vgl.Canaris,Der Zinsbegriff und seine rechtliche Bedeutung,NJW 1978,1891,1893;BGH,Urteil vom 29.Juni 1979–III ZR 156/77–,Rn.21(juris);BGH WM 1982,1021(1022).
[12]Reifner/Feldhusen,Handbuch Kreditrecht,2.Aufl.,2019,§27,Rn.1.
[13]参见吴志攀:《商业银行法务》,中国金融出版社2005年版,第131页。
[14]Vgl.OLG Zweibrücken,MDR 2011,1125 f.
[15]Vgl.BGH WM 2014,1325(1331 f.);OLG Karlsruhe ZIP 2011,951(953);OLG Düsseldorf,Urteil vom 24.Februar 2011–I-6 U 162/10–;OLG Zweibrücken,MDR 2011,1125 f.
[16]Vgl.BGH WM 2014,1325(1331 f.);BGH NJW 2014,2420(2425 ff.);BGH NJW 2017,2986(2988 ff.);BGH WM 2017,86(90 f.).
[17]Vgl.Staudinger/Bork,Neubearbeitung 2010,§145,Rn.17.
[18]“我个人(对商业银行服务收费——笔者按)的一个基本观点是,没有对价的合同不是完整意义上的合同”。参见吴志攀:《商业银行法务》,中国金融出版社2005年版,第132页。
[19]如2016年6月5日国家发展改革委员会《商业银行收费行为执法指南》(发改办价监〔2016〕1408号)规定:“十四、商业银行未给客户提供实质性服务,或者未能按照价目表、服务规程及与客户约定的服务内容提供服务,擅自减少服务内容的,认定为只收费不服务。”另参见2020年7月6日中国银保监会消费者权益保护局《关于银行违规涉企收费案例的通报》(银保监消保发〔2020〕6号)中的“三、浦东发展银行未提供实质性服务而收取费用”和“四、大连银行收取费用与提供服务不符”。亦参见2021年11月16日中国银保监会消费者权益保护局《关于银行服务违规收费典型案例的通报》(银保监消保发〔2021〕16号)中的“二、中国银行未提供银团贷款服务而收费”。
[20]Vgl.Nobbe,Zulässigkeit von Bankenentgelten,WM 2008,185,193;Hanke/Adler,Keine Gleichbehandlung von Unternehmern und Verbrauchern bei der Rückforderung von Bearbeitungsentgelten,WM 2013,1313,1314.
[21]Siehe Vollmer,Bearbeitungsentgelte im Darlehensrecht,Berlin 2020,S.65 ff.
[22]参见朱朝晖:《潜伏于双务合同中的等价性》,载《中外法学》2020年第1期。
[23]参见周江洪:《典型合同原理》,法律出版社2023年版,第130页。
[24]Vgl.MüKoBGB/Berger,2019,§488,Rn.42.
[25]Vgl.Servatius,Kontrollfähigkeit und Angemessenheit AGB-mäßig vereinbarter Teil-und Zusatzentgelte im Bankwesen,ZIP 2017,745.
[26]Vgl.MüKoBGB/Ernst,2022,§323,Rn.209.
[27]参见赵文杰:《〈合同法〉第94条(法定解除)评注》,载《法学家》2019年第4期。
[28]Vgl.BeckOGK/Looschelders,1.11.2022,BGB§323,Rn.291.
[29]库奇奥虽是就中介活动发表此番见解,但其措辞明显具有一般意义。Vgl.Koziol,Sonderprivatrecht für Konsumentenkredite?,AcP 198(1988),183,215.
[30]参见马蔚华主编:《〈中华人民共和国商业银行法〉释解》,中国民主法制出版社2003年版,第138页。
[31]Vgl.Strube/Fandel,Unzulässige Bearbeitungsentgelte bei Darlehensverträgen–Streifragen und Praxishinweise,BKR 2014,133,137;OLG Dresden WM 2016,1980(1982),Rn.33(juris).
[32]Vgl.Von Westphalen,AGB-Recht im Jahr 2014,NJW 2015,2223,2227.
[33]参见《深圳楼盘封顶后才能放按揭款!专家解读来了》,资料来源https://house.ifeng.com/news/2024_07_06-56734629_0.shtml,2024年8月28日访问。
[34]这在德国住房按揭贷款市场极其常见。Vgl.Soergel/Arnold,2014,§246,Rn.17.
[35]Vgl.BGH NJW-RR 1986,467(468).
[36]Vgl.Neumann/Ruland/Erdmann/Weiß,Unwirksamkeit formularmäßig vereinbarter Bearbeitungsentgelte für Unternehmerdarlehen,资料来源https://www.goerg.de/de/aktuelles/veroeffentlichungen/13-07-2017/unwirksamkeit-formularmaessig-vereinbarter-bearbeitungsentgelte-fuer-unternehmerdarlehen,2024年8月31日访问。
[37]参见沈阳五洲城建材广场有限公司、上海智富茂城置业有限公司借款合同纠纷案,最高人民法院(2020)最高法民申7060号民事裁定书。
[38]参见广西贵港龙升国际大酒店有限公司、中国工商银行股份有限公司贵港分行等金融借款合同纠纷案,最高人民法院(2021)最高法民再296号民事判决书;上海智富茂城置业有限公司、中国华融资产管理股份有限公司上海自贸试验区分公司金融借款合同纠纷案,最高人民法院(2019)最高法民终78号民事判决书。“实质性服务”的具体标准,可参见2016年6月5日国家发展改革委员会《商业银行收费行为执法指南》(发改办价监〔2016〕1408号)的“十五”。
[39]Vgl.Reifner,Das Geld Band 3:Recht des Geldes,Wiesbaden 2017,S.34 f.
[40]Vgl.Servatius,Kontrollfähigkeit und Angemessenheit AGB-mäßig vereinbarter Teil-und Zusatzentgelte im Bankwesen,ZIP 2017,745,752.
[41]参见《农村金融时报》编辑部:《银行应提供多元化、小众化服务实现服务与收费相匹配》,载《农村金融时报》2023年10月23日,第A02版。
[42]Vgl.Erman/Fischer,2020,§652,Rn.31 ff.
[43]参见夏靖与管海兵民间借贷纠纷案,南通市中级人民法院(2016)苏06民终2390号民事判决书。
[44]参见黄薇主编:《中华人民共和国民法典释义(中)》,法律出版社2020年版,第1736~1738页。
[45]较不精明的贷款人会将上调利率的费率条款冠以“中介费”“居间费”之名,但法院会以“按比例收取中介费违反中介惯例”为由,直接确认这些费用构成利息。参见广州璟诚担保有限公司与茹燕芬合同纠纷案,广东省广州市海珠区人民法院(2018)粤0105民初19574号民事判决书;华某甲与卢某甲、李某甲等民间借贷纠纷案,江西省新余市渝水区人民法院(2023)赣0502民初5198号民事判决书。
[46]Vgl.BGH,Urteil vom 30.Juni 1983–III ZR 114/82–,Rn.15(juris).
[47]Vgl.OLG Stuttgart ZIP 1984,1201(1209),Rn.182 ff.(juris).
[48]《德国民法典》第655a条第2款第1句规定,“金钱借贷居间人负有依《民法施行法》第247条所定之第13条第2款及第13条之二第1款规定标准告知消费者之义务。”第655b条第2款规定,“与消费者制定金钱借贷居间契约,……于订约前未履行《民法施行法》第247条所定之第13条第2款、第13条之二第1款及第3款规定之义务者,无效。”
[49]参见王吉中:《借款法上“利息透明”原则之释义与运用》,载《法学》2022年第8期。
[50]《德国民法典》第654条:“居间人违反契约之内容,仍为相对人从事居间之行为者,不得请求居间报酬及费用之偿还。”
[51]参见黄薇主编:《中华人民共和国民法典释义》(中),法律出版社2020年版,第1739页。
[52]2019年1月至2024年5月,全国法院共收到381133件保证保险案件,且案件数呈上升趋势。参见北京金融法院课题组:《大数据视角下融资性保证保险合同纠纷司法审判的实证分析》,载《法律适用》2024年第8期。
[53]参见岳卫:《保证保险合同纠纷法律适用的规范逻辑》,载《法律适用》2024年第8期。
[54]参见宋刚:《保证保险是保险,不是担保》,载《法学》2006年第6期。
[55]参见张晗庆:《融资性保证保险费用条款的司法规制研究》,载《法律适用》2024年第8期。
[56]最早可参见梁慧星:《日本现代担保法制及其对我国制定担保法的启示》,载梁慧星主编:《民商法论丛》第3卷,法律出版社1993年版,第190~191页。
[57]参见李晓云:《保险的功能主义担保再造》,载《法律适用》2024年第8期。
[58]Vgl.BGH,Urteil vom 24.März 1988–III ZR 24/87–,Rn.16(juris).
[59]亦可参见2021年11月12日《德国价格标识法令》(Preisangabenverordnung,BGBl.I 2021,S.4921)第16条第4款第2项和第7款。
[60]Vgl.Knops,Restschuldversicherung im Verbraucherkredit,VersR 2006,1455,1457.
[61]参见李文中:《履约保证保险的性质探究》,载《中国保险》2023年第10期。
[62]Vgl.Reifner,Die Restschuldversicherung im Ratenkredit,WM 2008,2329,2334;Lange/Schmidt,Restschuldversicherung und verbundenes Geschäft,BKR 2007,493,497.
[63]Vgl.Canaris,Der Zinsbegriff und seine rechtliche Bedeutung,NJW 1978,1891,1893.
[64]参见张新:《论私法中的法律规避》,华东政法大学法律学院2019年博士学位论文,第17页及以下。
[65]参见国家法官学院案例开发研究中心编:《中国法院2018年度案例:民间借贷纠纷》,中国法制出版社2018年版,第17页。
[66]Soergel/Arnold,2014,§246,Rn.6 ff.
[67]Vgl.Schmieder,Formulärmäßig erhobene Bearbeitungsgebühren bei Verbraucherdarlehen,WM 2012,2358,2361.
[68]Vgl.BGH WM 2014,1325(1331);OLG Karlsruhe ZIP 2011,951(953).
[69]可参见山西武圣新材料有限公司、长城国兴金融租赁有限公司融资租赁合同纠纷案,最高人民法院(2019)最高法民终484号民事判决书。
[70]例如,“《借款合同》中手写补充内容注明了‘中介费26000元’,原告亦举证转账记录显示其已经支付了该中介费,根据《借款合同》的约定,该中介费应由被告负担,故对原告主张中介费26000元属于借款的意见,本院予以采信。”参见蒋辉斌与蒙俊锦民间借贷纠纷案,广西壮族自治区南宁市西乡塘区人民法院(2019)桂0107民初4445号民事判决书。
[71]参见刘勇:《〈民法典〉第670条(禁止预扣利息)评注》,载《法学家》2023年第4期。
[72]在这种情况中,借款合同与保证保险合同也构成“经济统一体”,vgl.Reifner,Die Restschuldversicherung im Ratenkredit,WM 2008,2329,2337.
[73]参见刘萍与捷信消费金融有限公司金融借款合同纠纷案,河北省石家庄市桥西区人民法院(2021)冀0104民初1514号民事判决书;乔田、徐道平等民间借贷纠纷案,安徽省芜湖市中级人民法院(2022)皖02民终50号民事判决书。
[74]参见隋彭生:《合同法要义》(第4版),中国人民大学出版社2015年版,第146页。
[75]Vgl.Soergel/Arnold,2014,§246,Rn.9.
[76]Vgl.Reifner,Zinsberechnung im Recht,AcP 214(2014),695,745.
[77]参见王吉中:《借款法上“利息透明”原则之释义与运用》,载《法学》2022年第8期。
[78]参见刘勇,《〈民法典〉第680条评注(借款利息规制)》,载《法学家》2021年第1期。
[79]BFH,Urteil vom 09.Januar 1989–VII R 28/86–,Rn.11(juris).
[80]BGH,Urteil vom 24.März 1988–III ZR 24/87–,Rn.15(juris);BGH,Urteil vom 05.März 1987–III ZR 43/86,Rn.12(juris);BGH,Urteil vom 13.Oktober 1988–III ZR 139/87,Rn.16(juris).
[81]Vgl.Reifner,Zinsberechnung im Recht,AcP 214(2014),695,713.
[82]Vgl.Bunte,Probleme der Ratenkreditverträge,WM-Sonderbeilage,1/1984,1,19 f.
[83]Vgl.Ellenberger/Bunte/Pamp,Bankrechts-Handbuch,6.Aufl.,2022,§62,Rn.15 f.,25.
[84]刘贵祥:《关于金融民商事审判工作中的理念、机制和法律适用问题》,载《法律适用》2023年第1期。
[85]Vgl.Reifner,Zinsberechnung im Recht,AcP 214(2014),695,724,Fn.83.
[86]Vgl.MüKoBGB/Armbrüster,2012,§138,Rn.118 f.
[87]高圣平、申晨:《民间借贷中利率上限规定的司法适用》,载《政治与法律》2013年第12期。
[88]Vgl.Vollmer,Barbeitungsentgelte im Darlehensrecht,Berlin 2020,S.23.
[89]Vgl.Tiffe,Die Zulässigkeit von Bearbeitungsgebühren bei Verbraucherdarlehen,VuR 2012,127,130.
[90]Vgl.Strube/Fandel,Unzulässige Bearbeitungsentgelte bei Darlehensverträgen-Streitfragen und Praxishinweise,BKR 2014,139.
[91]Vgl.BGH NJW 1997,2875(2878).
[92]Vgl.BGH,Urteil vom 13.Oktober 1988–III ZR 139/87,Rn.17(juris).
[93]Vgl.BGH WM 1982,1023(1024),Rn.13(juris).
[94]Vgl.BGH,Urteil vom 08.Juli 1982–III ZR 35/81–,Rn.15(juris).
[95]Vgl.OLG Stuttgart ZIP 1984,1201(1203 ff.),Rn.58(juris);BGH,Urteil vom 24.März 1988–III ZR 24/87–,Rn.16(juris).
[96]Vgl.BGH NJW-RR 2012,416(418);Ellenberger/Bunte/Pamp,Bankrechts-Handbuch,6.Aufl.,2022,§62,Rn.20;Reifner/Knobloch/Knops,Restschuldversicherung und Liquiditätssicherung,Norderstedt 2010,S.92 ff.
[97]Vgl.Canaris,Schranken der Privatautonomie zum Schutze des Kreditnehmers,ZIP 1980,709,715;Vollmer,Bearbeitungsentgelte im Darlehensrecht,Berlin 2020,S.23.
[98]参见最高人民法院《关于审理民间借贷案件适用法律若干问题的规定》(法释〔2015〕18号,法释〔2020〕6号修改)第25条。
[99]参见王林清:《民间借贷利率的法律规制:比较与借鉴》,载《比较法研究》2015年第4期;苏盼:《司法对金融监管的介入及其权力边界——以金融贷款利率规范为例》,载《上海财经大学学报》2019年第3期。
[100]参见陈红君、刘刚:《二手车购买的贷款决策研究》,《应用数学进展》2022年第12期。
金融法苑(2025总第一百一十五辑)
作者:王吉中
上海财经大学法学院博士后
来源:《金融法苑》总第115辑
主办:北京大学金融法研究中心
主编:彭冰
本辑执行主编:袁野
中国金融出版社2025年12月出版,北大法宝V6期刊数据库、中国知网等期刊数据库收录,更多信息请登录北京大学金融法研究中心网站(www.finlaw.pku.edu.cn)和关注微信平台(“北京大学金融法研究中心”、“Pkufinlaw”)查看
摘要:在借款合同中,真实的非利息费用对应着真实的对待给付,且该费用义务不受除借款合同效力瑕疵以外的合同终止事由的影响。这类费用对应的对待给付通常是贷款人主给付中的拆分项目,但也可能是其他独立给付。在我国现行法背景下,宜先单独判断此类费用本身的妥当性,然后以数学上的合理方法将其妥当部分折算为利息,将其与利息作一并管制。
关键词:借款合同利息费用利率管制显失公平
一、问题的提出
在我国借贷实务中,经常出现各种名目的“费用”型借款报酬,如“手续费”“管理费”“服务费”“中介费”等。在金融监管口径中也存在“息费”[1]的说法。如何识别与管制此类费用,一直是司法实践与金融监管所无法回避的棘手问题。
此前的司法实践常以尊重意思自治为由,认为前述类型报酬不是利息,[2]并在检验有无高利贷时对这类报酬作独立评价。比如,在2015年的一则案件中,尽管全部借款报酬相加后“年息”达到了42%,法官却仍然认为,“从当事人的意思自治来看,并非都是利息,既有利息也有‘资产管理费’”,从而不认为借款合同违反了当时的高利上限。[3]但2018年8月后,民间借贷诉讼立案激增,最高人民法院为了阻遏高利贷[4]而指出,“对于各种以‘利息’‘违约金’‘服务费’‘中介费’‘保证金’‘延期费’等突破或变相突破法定利率红线的”,依法不予支持,[5]因为这些是“规避……借贷利率司法保护上限”的行为。[6]而在金融借款领域,虽然自2003年以来,[7]银行收取这些费用就已经是行业惯例,适用至今的《企业会计准则第17号——借款费用》(财会〔2006〕3号)也对借款中的“其他相关成本”“辅助费用”作了有别于利息的规定,但法院在判断金融借款是否突破高利上限时,仍然倾向于将这类费用与利息作合并评价。[8]至2024年,《消费金融公司管理办法》(国家金融监督管理总局令2024年第4号)出台,该办法针对消费金融公司[9]的消费贷款[10]规定,消费金融公司除因借款人违反合同约定情形之外,“不得向借款人收取贷款利息之外的费用。”由此一来,非利息借款费用在金融借款的相当领域内被明令禁止存在。
归总来看,名目繁多、指向晦涩的非利息费用经常予人以“虚增报酬”(所谓“乱收费”)之感,可能会导致借款人的借贷成本隐蔽地超出合理上限。这也是我国司法实践和金融监管部门一直以来不断收紧对非利息费用的规制的直接缘由。但在我国现行法上,非利息费用的法律独立性并未遭受彻底否定,也就是说,并非所有对非利息费用的约定都是“名实不符”的。其在银行发放的金融借款以及民间借贷领域中也并未受到原则性的禁止。因此,如若“一刀切”地将这些费用与利息等视同观,可能会背离借贷合同的经济目的,有违当事人的交易逻辑。在此背景下,如何精准地识别与管制这种费用,在微观上将有助于厘定借款人的真实借贷成本,在宏观上则可以更好地服务于国家健全金融消费者保护、减轻居民负债的政策目标。而近些年来,在我国实务中还出现了一些新型的非利息费用(如保证保险费),其是否会左右对前述问题的判断,也有待进一步的研究。但观诸我国文献,这方面的学理观察均有所阙如。本文的目的即是弥补这一研究缺漏。
二、非利息费用的识别
在类型划分上,非利息费用(以下简称费用)可分为两种:一是在借款人与贷款人之间直接发生的费用,二是第三人因素参与下形成的费用。
(一)借款人与贷款人间的直接费用
在借贷实践中,直接发生在借贷双方间的费用最为常见,其名目也最为繁多,称为“手续费”“服务费”“管理费”等不一而足。这类费用所欲补偿的往往是贷款人的某种劳务支出。德国法上将这些劳务支出统称为“置办与投入资本(Beschaffung und Hingabe des Kapitals)”,并指出非利息费用是一种“非持续时间依赖的”(laufzeitsunabhängig)报酬。[11]“非持续时间依赖”强调了“置办与投入资本”的属性,简言之,若贷款人完成了相关劳务,则即便借款合同因故提前终止(但非无效、被撤销),借款人仍不得请求按实际借款时长返还其已经支付的费用;在此意义上,此类费用又被称为“一次性费用”(Einmalkosten)[12]或贷款人的“无风险收入”[13]。“置办与投入资本”具体所指之内容,包括对客户信誉的检验工作、准备合同缔约材料、与客户进行对话、处理借款申请、拟定和查验合同文本、调用与充实银行资金、处理或维系“客户关系的后续工作”[14]以及客户咨询等活动。[15]法律上的疑问是,这些活动是否具有计酬的资格?
1.真实费用须有真实的对待给付。为回答上述问题,首先可以参照域外的实践立场。在2014年至2017年的四则判决中,德国联邦最高法院否定了案涉“手续费”(Bearbeitungsgebühr)一般交易条款的效力,理由是这些“手续费”并无对应的“独立给付”,因为其所对应的诸如准备合同缔约材料、检验客户信誉等劳务活动“在客观上不是为了客户、而是专为银行之利益”。[16]这些判决提供的启发是,倘若一笔费用型报酬并无真实的对待给付,则该费用本身便是虚构的,此时由于缺失内容的“充分确定”[17],当事人未对费用约定达成合意。[18]这在格式条款法上如此,在个别合同场合亦然。我国现行法持相同立场。《商业银行法》第五十条第一句和《商业银行服务价格管理办法》第三条第二款均要求商业银行的服务收费以其确实提供了服务为前提;金融监管部门的立场亦与之一致。[19]
那么应当如何判断费用有无真实的对待给付?依德国联邦最高法院见解,关键要看被计酬的对待给付在客观上究竟是为了谁的利益。[20]但笔者认为,并不是只有那些具备“客观有利性”的给付方可成为合同内容,[21]毕竟“约因”(consideration)或“客观等价性”并非我国实证法上的合同成立必备条件,[22]当事人完全可以对仅对其有主观利益的劳务活动约定报酬。关键是看这些劳务是否具有独立的经济意义。对此可以区分不同情形讨论。
2.对贷款人典型给付的拆分计酬。这些劳务有的时候是对贷款人给付的拆分结果。借款合同是双务合同,在其之中,贷款人的容忍使用义务与借款人的付息义务处于牵连关系;[23]贷款人的放贷义务与借款人的还本义务虽不处于前述牵连关系,[24]但因其到期时点会直接影响借款合同的真实价格(实际利率),故其亦为意定义务。有批评观点认为,“手续费”的对待给付“置办与投入资本”所包括的劳务活动不过是对贷款人的“容忍使用义务”以及“放贷义务”之固有内容的复述,因为后两者当然地融合了前者,若再对前者计酬会构成“双重计酬”。[25]对这一批评,笔者难以苟同。当事人对其主给付约定几笔对价纯属其意思自治,“双重计酬”只要未触及暴利禁令便无谓不许之理。依笔者所见,将一笔合同典型的主给付拆分为两部分并分别以不同方式计酬,主要是为了使该笔主给付具备“可分性”。如此在合同终止时,当事人便可以令终止效力不及于其已经受领的、对之仍有利益的部分给付上。[26]这在部分履行迟延时最为典型:受领部分给付的债权人可以仅解除合同未履行的给付部分,理由是债权人对已受领的给付部分尚有利益。[27]这种精细操作现在也恰好出现在了费用场合。因为在实践中,若借款合同非因效力瑕疵而提前终止,则费用往往不予退还,理由是贷款人已经完成了相应劳务。
所谓“可分性”意味着在技术上可分,[28]拆分出的部分须自成一体;此外,这种拆分是在目标给付基础上的拆分,不能从中夹杂乃至创造新的内容。在“容忍使用本金”这项贷款人给付中一般可拆分出“供用本金”与“辅助供用本金的劳务”两部分。但就后一部分而言,首先在技术上无法析取出某种旨在专门提供“舒适性”的劳务,比如“维系客户关系的工作”。奥地利学者库奇奥对此持相反立场,他以一般餐厅服务员的服务举例,认为此种服务有特殊价值,而不想为此支付小费的顾客可以去自助餐厅。[29]此论有待商榷。其一,“小费”文化本身不具有普适性,遑论令其在借贷交易中适用;其二,“舒适性”难以定量,若其指的是尽到某种通常礼节,则其应当成为“给付无瑕疵”的固有成分,而“给付无瑕疵”属于合同给付义务的法定内容(参见《民法典》第五百七十七条、第五百八十二条);其三,将提供“舒适性”异变为单独给付还可能导致习俗崩坏和贷款人服务质量恶化。另外,在“辅助供用本金的劳务”中也不能“发明”与供用资金无关的异质性劳务并对其计酬,比如检验客户信誉、处理借款申请等即属于此,因为这些活动均发生在缔约阶段,不可能再发挥辅助贷款供用的功能。真正具备“辅助供用本金”功能的劳务较为罕见,可予认可的仅有贷款人对剩余利息的贴现计算、涉及外币时的汇率结算、提供信用卡服务等活动。[30]
接踵而至的问题是,在“容忍使用本金”以外,能否对贷款人的“发放贷款”给付作拆分计酬?有学者认为,立法者对诺成、有息的借款合同所设想的法定范式是贷款人“准备好”贷款并将其发放给借款人,换言之,贷款人的“充实资金”活动已然融合在本金发放行为之中了,[31]不能再对其单独计酬。此论值得商榷。有时借款合同虽已缔结,但贷款人(尤其是“过桥资金”“垫资中介”等)的资金较为紧张,仍需先进行一定的资金融通活动才能放款,这时借贷双方约定的“手续费”可能会具有借款人为委托贷款人向他人融资而预付费用的意味。[32]可见,在贷款人的“放贷给付”中也至少可以拆分出两部分合理内容,一是贷款人令借款人取得对借款本金的控制,二是贷款人为了借款人利益向他人谋求资金。
3.对贷款人独立给付的计酬。有时贷款人资金充裕,借款人却并不立即需要本金,因此贷款人会保持资金的维持待命,并为此向借款人收取一定费用。比如当银行对其发放的按揭贷款采行“先封顶、再放款”的放款模式时,[33]其可能会向借款人收取所谓的“准备佣金(Bereitstellungsprovision)”。[34]这种“准备佣金”的功能在于补偿贷款人因为本金积压而承受的期内利息损失风险。[35]笔者认为,银行的这种风险承担是以自己为代价而将借款人置于更为优越的合同履行地位,当然可视为银行向借款人提供的一种独立给付,故而银行可以为此向借款人单独计酬。
贷款人也可以就其在借款合同以外向借款人提供的、足以成为单独合同之内容的给付计酬。有德国律师认为,贷款人可就“咨询给付”向借款人单独计酬。[36]此论需要细化。若贷款银行在借款合同外为借款人提供顾问与咨询类、资金监管类、资产托管类、融资安排类服务并为之收费(常达数百万乃至数千万元之巨),原则上确无不许之理;[37]但我国法要求此类服务必须达致“实质性服务”的标准,以免“质价不符”。[38]而如果借款人对借款合同本身的实际履行情况感到不明,需要与贷款人对此进行额外沟通,则考虑到借款合同的信赖因素[39]并根据诚实信用原则,应认为贷款人对借款人负有法定附随义务性质的“答复义务”,贷款人不能将该义务的内容包装成“咨询给付”计酬。贷款人之法定义务不得计酬的思想亦得到2016年6月5日国家发展改革委员会《商业银行收费行为执法指南》(发改办价监〔2016〕1408号)的确认,该《指南》之“十六”指出:“商业银行以信贷方式提供融资时,应当区分工作职责和有偿服务。对于根据相关规定,在信贷业务中开展的尽职调查、贷款发放、贷后管理等应尽的工作内容,不属于实质性有偿服务。”
小结而言,实定法并未限定借款合同的唯一“法定范式”,而顶多设想了其“典型范式”,也即贷款人资金充裕并将其迅捷地发放给借款人,借款人则仅需支付利息。[40]但在现实世界中,借款交易的面貌复杂多变,借贷双方经常想要对借款合同的典型内容作更为“多元化、小众化”[41]的拆分。然而这种拆分应当立足于实据而非泛泛虚构。贷款人可以拆分其“容忍使用义务”与“发放贷款义务”,从中析取出辅助容忍本金使用或辅助发放本金的、自身具有经济意义的劳务,然后就这些“拆分劳务”对借款人计酬。若贷款人因为借款交易的特殊安排处在履行结构上更差的地位,则其也可以借助费用约定将由此产生的“结构性风险”适当地移转给借款人。最后,贷款人还可以就借款合同内外的“独立给付”向借款人计酬。
(二)第三人因素参与下发生的费用
非利息费用的形成时常有第三人因素的参与,典型例子是中介费和保证保险费。这类费用也经常会影响借款合同的真实负担。
1.中介费。当借款人被中介人或贷款人索取“中介费”或“居间费”报酬时,这笔报酬是否真实存在,须结合案情并根据《民法典》有关中介合同的相关规定进行判断。此时需要观察借贷中介受到了谁的委托,以及是否存在可被评价为贷款人对借款人之给付的中介活动。若借款人自己委托中介人为其从事借贷中介活动,那么中介合同与借款合同便分属两个独立法律关系,借款人的报酬义务仅应依据其与中介人间的法律关系确定。但是,若中介人与贷款人具有“经济交织”(如母子公司)乃至人身关系(如夫妻关系),则由于中介人与借款人存在利益冲突,无法认定中介人有真实的中介活动,从而中介人对借款人不享有中介报酬请求权。[42]此时若贷款人向借款人索要其代缴的所谓“中介费”,则此种“中介费”原本就不存在。
若中介人所受的委托来自于贷款人,则仅可能产生中介人对贷款人的报酬请求权。问题在于,贷款人可能会在而后向借款人收取“中介费”以试图转嫁自身成本,这种转嫁是否可行?从形式上看,这里所要转嫁的中介费用成本产生于借款合同缔结前,与借款人并无直接联系,故而原则上应当不允许转嫁。但应当看到,有时借款人难以找到合适的借款产品,最终仍然寻求了一位借贷中介人的帮助,而这位中介人早已受到贷款人的委托。此时中介人仅对贷款人享有中介报酬请求权,但不可否认其中介服务也在客观上有利于借款人,故而此时可以容许贷款人以费用约定的形式令借款人分担一定的中介费用成本。当然,若贷款人欲令借款人承担一定的中介费用,则贷款人首先应当证明其对中介人的中介报酬义务已经发生,也即须证明中介合同有效、中介人完成中介服务(证明或媒介活动[43])以及贷款人因为中介行为而有效缔结了借款合同。[44]另外,贷款人还必须额外证明,中介服务客观上为借款人带来了利益。但这最后一点对贷款人来说是较为困难的。为免烦赘,贷款人可能会采取所谓的“打包”(packing)策略,也即不再向借款人收取中介费,而是改以升高合同利率方式以隐蔽地覆盖其对中介人支出的费用成本。[45]据此,一旦借款人与贷款人的中介人发生过接触,就可能存在合同实际利率升高而借款人对此一无所知的危险。德国法院早前判定这种隐蔽升高实际利率的借款合同因悖俗而无效。[46]更有法院指出,若贷款人与中介人未对借款人释明合同的实际利率,还可判定二者有恶意欺诈行为。[47]后来的欧盟与德国立法者将这里的利率升高问题制于“利息透明”原则辖下,规定中介人应与贷款人一样有义务向借款人披露所要缔结的借款合同的实际利率,若其未尽到该义务,则借款合同无效。[48]我国对此问题虽无明文规定,但可借助缔约过失和中介人如实报告义务的管道(《民法典》第五百条、第九百六十二条),令贷款人和中介人均负有披露借款合同实际利率的先合同义务。如果贷款人和中介人未予披露或披露失真,则借款人不仅可以拒绝与贷款人分担中介费,更可向其主张损害赔偿的“恢复原状”,从而“解消”所订立借款合同之一部或全部。[49]
中介人还可能同时受到借贷双方的委托。我国《民法典》并不禁止这种“双重行为”。基于诚信原则与合同解释,只要借款人或贷款人并不排斥自己的中介人同时为他方当事人行事,那么其在享受中介服务并缔结借款合同后便应当支付中介报酬。[50]中介人的“双重行为”在媒介中介场合较为常见。我国《民法典》第九百六十三条第三句规定,若媒介中介合同未明文规定如何支付报酬,则中介报酬应当对半分配,理由是媒介行为对双方均为有利。[51]这一规定是任意性的。因此,若中介人媒介了借贷双方的借款交易,则借贷双方也可以在借款合同中约定,由借款人适度承担本由贷款人负担的中介费。
2.保证保险费。在我国近期借贷实践中,涉及保证保险合同的纠纷愈发多见。[52]保证保险的核心内容有二:一是在借款人因失业、疾病等非“故意”或“重大过失”事由无力清偿借款债务时,由保险公司代其偿付债务;二是借款人作为投保人应当向保险公司支付保费。[53]保证保险并非真正的保证,而是一种独特的财产保险。[54]此种保险的保费数额经常较为可观,可达到借款利率的2-3倍,我国实践中常有借款人称其以“合法外衣规避利率红线,导致国家对高额利息的管控流于形式”。[55]但学理对此的关注有所不足。
比较法上一般认为,由于保险公司为借款人提供的“保险保护”提升了其个人资信、是一种有利于其的给付,因而由此产生的保费应视为借款人自行承担的成本。但是,前述“保险保护”在功能上相当于一个偿付能力过硬的担保人提供的“担保”[56](《民法典》第三百八十八条:“其他具有担保功能的合同”[57]),其对贷款人也明显有利。[58]因此,若贷款人以缔结保证保险合同作为订立借款合同的明示或默示条件,或使得最终的合同利率受到是否缔结保证保险合同的影响,那么保险费也应当计入借款合同的实际利率中。[59]这个规则背后蕴含着“合同联立”的学理,也即先将保证保险合同与借款合同视为“经济统一体”,[60]然后观察二者合并后的债务负担。我国学说近些年来时常谈到保证保险的“从属性”与“无因性”问题,研究保证保险合同的效力是否应受被保险合同(这里是借款合同)的波及,[61]也开始从合同联立学理把握二者之间的联系。有学者倾向于从借款人在缔结保证保险合同时是否“自愿”来判断有无合同联立关系,也即去考察,借款人在磋商与订立保证保险时,其意思自主是否受到了贷款人侧的事实上“强制”。[62]如果借款人没有遭受特殊的磋商压力,仅仅是出于自身考量选择缔结保证保险,那就应当认为保证保险合同是一项独立合同,可以认为其对借款合同的实际利息负担没有造成影响。
三、非利息费用的管制
前文明确,在借贷双方之间以及在有第三人因素的借款交易中,均可能发生借款人对贷款人的费用支付义务。但学界此前并未深究的是,在判断借款合同是否违反高利禁止规定(《民法典》第六百八十条第一款)时,究竟应当将这些费用直接纳入利率管制规则之中,抑或应当将其隔绝于利率管制规范外予以单独审视。
(一)费用识别先于费用管制
在探讨费用管制的路径选择问题之前首先应当明确,费用识别先于费用管制。有时费用仅是所谓的“隐藏利息”(Die verdeckten Zinsen),也即表述为费用,实质是利息。[63]这仅仅是“名实不符的法律行为”,通过意思表示解释查明当事人真意即可。[64]对此,约定的报酬数额是首要的辅助判断标准。正如我国法官所言,“如果只是零星、较少的费用,当事人同意承担,应当予以支持,但如果手续费占借款比例过高,则应当将该手续费认定为利息。”[65]据此,若费用条款以借款本金的高额百分比(如本金的4%)计算,则应推定该条款是“隐藏利息”约定。[66]但若条款数额较低(为本金的0.5%或2%[67]),则此时条款文义将具有“决定性”,应推定当事人实际追求的是费用而非利息。[68]但这时法院还应当进一步探查该费用所欲补偿的具体对待给付,若其是虚构的,则当事人未能对费用约定达成合意。
由此反观我国借贷实践中各种名目的费用条款,如所谓“综合费用”“综合费率”等,经常可以直接否定其真实性。因为即便这类费用的数额较低,其本身的表述也完全没有解释其所要补偿的具体对象。同理,若“手续费”“服务费”条款未对“手续”或“服务”作具体说明或引致,结论亦无不同。有法院认为,如果约定“本合同一经生效,手续费在任何情况下均不予退还”,则此种“手续费”构成非利息费用。[69]此论并无问题,因为根据清晰的法律后果约定,确实不存在“隐藏利息”。但是,如果该费用条款并未描述其所要计价的具体给付内容,则其仍将因为欠缺合意制度要求的确定性而不成立。
在我国当前实践中,费用识别先于费用管制原则的一个例外是《民法典》第六百七十条的预扣利息禁令。严格而论,若费用真实存在,且贷款人又在发放贷款时将其“预扣”,则这笔被“预扣”的费用应当构成为贷款人对借款人的“融资”。也就是说,至少在对“名义本金”(或曰“计算上的本金”)的认定上应当添加这笔被预扣的费用。但这在我国司法实践中仅是偶获采行。[70]归根结底,这与如何理解预扣利息禁令的效力模式有关。我国通说以“本金扣减模式”解释预扣利息禁令,也即一旦发生预扣利息行为(通常发生在发放本金之时或之后数日),则“名义本金”将直接减少。司法实践还经常遵照这种“本金扣减模式”将预扣利息禁令扩张适用于预扣费用的行为。[71]如此导致的最终结果是,对有无“预扣行为”的判断才是决定性的,而对“预扣项目”的具体识别则不复必要。这一结果的合理性有待质疑。举例而言,如果借款人与保险公司订立保证保险合同,保费不由借款人直接支付而是由贷款人代缴并从发放本金中扣除,[72]则按照“本金扣减模式”处置的最终结果便是借款人负担的“名义本金”(无论是在返还上,还是在利息计算上)减少,而其却因为贷款人已经代缴保费缘故仍能享受保险保护。这个结果显然有失公正。笔者认为,如果以“本金扣减模式”解释适用预扣利息禁令,则应当将其严格限制在预扣利息行为之上。
(二)“视为”利息之费用?
值得留意的是,在民间借贷领域中,我国法院经常将当事人实际追求为费用但并无真实对待给付的费用“视为”利息。[73]这一操作值得商榷,但不妨评析其背后可能的三种理由。
其一,认为借贷双方本欲对某种事项计酬而未能正确地计酬,产生了合同漏洞,需要以“视为”利息的方式来填补该漏洞。笔者对合同漏洞存在说持保留立场,因为确认合同漏洞的前提是双方当事人在“善意、诚信”的情况下本应合意达成某种事项而未能达成。[74]但这个判断在无真实对待给付的费用约定场合未必成立。而即便认可存在合同漏洞,在漏洞填补技术上,前述观点实际上也仅仅参考了借款合同的“典型范式”,也即“借款合同原则上是以取决于持续时间的利息来计酬的”。[75]但笔者认为,更为精细的填补方案应当是为当事人维持费用条款,并在结合案情确定贷款人应当为借款人提供的劳务活动的具体内容的基础上,适当确定该费用的数额。
其二,受到“打击规避”的法政策的影响。2018年以来,最高人民法院的司法文件屡次强调,各级法院应当严厉打击民间借贷中利用各种名目的非利息报酬以“突破或变相突破”利率上限规定的“法律规避”行为,因此,没有真实对待给付的费用就构成为一种“规避性费用”,便可以按照管制规范的规范目的被视同为利息。但是,这一观察在教义学上也是经不起推敲的。一方面,“规避行为”适用管制规范的前提是其本身在法律上已然真实存在,而此处讨论的费用约定实际上根本就并未成立。另一方面,如果法政策的介入重心在于“打击”不规范的借贷行为,则更应严格审查案涉费用是否有真实的对待给付,若结论为否,则应断然否认费用的存在,而不应当再将其“视为”利息以增加贷款人的合同收益。
其三,对民间借贷的特殊规制。在费用是否“视为”利息问题上,最高人民法院在金融借款领域内的立场是有所不同的,其在2019年的《全国法院民商事审判工作会议纪要》(下简称《九民纪要》)中指出,“在金融借款合同纠纷中,若借款人认为金融机构以服务费、咨询费、顾问费、管理费为名变相收取利息,金融机构或者由其指定的人收取的相关费用不合理的,人民法院可以根据服务的实际情况确定借款人应否支付或者酌减相关费用。”据此,若银行与借款人约定的某种报酬确为费用,唯其并无真实的对待给付,则这笔费用可能会被酌减为零,而不再被视为利息。两相对照,可知在当前的司法实践中,就费用识别问题而言,金融借款受到了比民间借贷更忠于一般法学原理但同时在结果上也更为严格的规制。其背后的关切可能是这样:金融借款的贷款人是经批准从事贷款业务的金融机构,其借贷行为理应符合更高标准,因此,其“虚增报酬”行为应当受到更为深刻的遏制和监管。无独有偶,自2008年国际金融危机以来,德国法院也严查各种名目的费用格式条款,导致银行发放的借款逐渐回归于仅以利息计酬的借款合同之典型范式。[76]相反,就民间借贷而言,我国法院在实践中可能审慎地注意到,民间借贷出借人约定费用的行为固然有谋求高利的成分,但也未尝没有欠缺金融知识的背景,从而不能仅因技术性缘故(未具体描述费用的对待给付)就彻底否定费用约定并剪裁出借人的收益。
(三)费用管制的路径选择
只有对应真实对待给付的非利息费用才真实存在,才需要研究其在借款报酬管制框架内可能引发的新问题。借款报酬管制包含“信息管制”和“内容管制”,前者关注贷款人在缔约阶段是否准确披露了借款合同的实际利率,后者则关注借款整体负担是否超过了法定容许上限(该上限也应确定为实际利率)。[77]在内容管制时应当如何评价费用,尚未见到我国学界的深入讨论。
1.一体管制模式。如前所言,我国许多法院直接将没有真实对待给付的费用“视为”利息,然后将其全额与利息合并后,对二者进行一并管制。这种对费用与利息的一体管制模式目前也已经出现在利率的信息管制中。比如中国人民银行公告〔2021〕第3号附件对“收取费用的(借款)产品”指出,“借款人需在借款当期一次性支付手续费等与贷款直接相关的费用”也应当计入借款合同的实际利率计算。以某消费金融公司贷款(借期1年,按月还款,共12期,本金为10万元)为例,按照还款计划,借款人在借款当期一次性支付1000元服务费,并从借款后第一个月末起,每月等额偿还8833.3元,其中本金100000/12≈8333.3元、分期费(按贷款本金的0.5%计算)100000*0.5%=500元。根据央行公告〔2021〕第3号附件,上述贷款的实际利率(IRR)的具体计算过程如下所示:
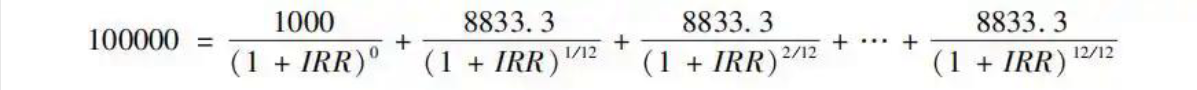
我国当前的借款报酬管制规则在文义上仅限于利息或利率,且其仍以名义利率标准计算和评价借款利率。但由于这会导致对名义利率相同、实际利率不同的借款合同作相同对待,有悖于平等对待原则,故而在学理上受到诟病。[78]相反,比较法上的利率管制无论指向于利率信息抑或利率内容,均以借款实际利率为计算标准,因为仅有这种内核为“复利”式数学计算的借款利率方能准确反映资本的真实“增长率”。另外,实际利率虽名曰利率,但这个利率的内核是数学性质的,因此其概念外延比法律意义上的利息更广,亦可包含非利息费用。基于这种认知,德国联邦财政最高法院认为,在于合同内容层面管制利率时,应当将“额外约定的费用和成本”以数学方式折算进借款合同约定的实际年利率中。[79]除了银行与借款人间产生的手续费外,德国法院原则上也将中介费直接计入借款合同的实际利率。[80]德国学者莱夫纳更认为可在利率管制层面构建统一的利息概念,不再细致区分利息与费用。[81]从上文所举的计算公式来看,中国人民银行公告〔2021〕第3号附件显然也透露出相同的管制思路。但细察之下,这种“一体管制模式”仍然难免疑问:
首先,费用对应的对待给付的价值应当如何反映在实际利率计算当中?这些对待给付(常为某种劳务活动)未必具有金钱价值,或即便有金钱价值,该价值也并不体现为“资本”属性,似乎不能直接写在前文所示的央行计算公式的等号左侧。换言之,费用连同其对待给付可能需要以较为复杂的数学方法才能精确地“折算”进借款实际利率计算中。诚然,文献中也有提供简化但可说明的其他计算方法的尝试。比如德国学者邦特(Bunte)认为,考虑到不同银行具有不同的“风险和成本结构”,可以根据个案情况适度调整作为管制标准的市场利率的数额。[82]德国联邦最高法院也采行类似思路,其一方面将“手续费”直接计入合同利率,另一方面则同时将作为高利上限之参考基准的“市场利率”提高2-3%。[83]而我国法院近些年来也在金融借款实务中形成共识,认为此域中的法定上限“年利率24%”应被理解为借款合同的综合融资成本上限而不单纯为利率上限,同时还需要确定前者的合理区间和上限。[84]这在管制技术上也是将费用计入合同利率,同时适度调整其比较标准。但是,这些操作是存疑的。一方面,将手续费计入合同利率时采用了实际利率思维,但直接提高市场利率的做法却遵循了名义利率思维,[85]二者在数学逻辑上并不匹配,何以能够并行不悖?另一方面,这种直接变更高利上限的数值本身的操作最好以概括条款(如《民法典》第一百五十一条或第一百五十三条第二款的显失公平、公序良俗条款)为据,[86]因为此时法官才可以较为灵活地调整作为比较标准的市场利率。但我国当前的利率管制标准体现为《民法典》第一百五十三条第一款意义上的禁止性规定,[87]其文义并没有为这种灵活操作预留空间。
其次,即便在数学上消除了前述的估值问题,在法律上仍然难以完全消除对完全忽视分离管制问题的一体管制模式的疑虑。举例而言,甲乙间借款的本金为10000元,手续费5%(500元),名义利率10%,实际年利率(含折算后的手续费)为年15%,而法律容许的利率上限为16%,但手续费对应劳务的实际成本仅为100元。甲想要将其在准备借款时产生的劳务成本以5倍转嫁给乙,目的是对其发放的其他利润微薄但回收风险较大的小额贷款提供交叉补贴。[88]此时若将案涉手续费与利息一体纳入管制,则这种交叉补贴便不再会得到单独评价;若合同利率不超过高利上限,则甲通过高额手续费以行交叉补贴的目的也就达成了。但是,这种高额手续费仍有可能对借款人不利:在提前终止合同时,若手续费对应的劳务已由银行完成,那么借款人将无法哪怕是按份地请求返还已支付的手续费,其将明显处于比那些被课以低额手续费的借款人更差的地位。[89]
最后,实践中常以借款本金的百分比计算手续费,但既然手续费对应的劳务并无资本性质,其价值便不会依时间经过而自然增长,其数额何以呈现为借款本金的若干百分比?[90]换言之,似乎仅有以绝对值计数的费用约定才是真正妥当的。[91]归总言之,对非利息费用作单独评价是妥当且必要的。
2.分离+一体管制模式。从比较法上看,对费用的“分离+一体管制模式”正在日渐成型。比如在德国,起初德国联邦最高法院认为,如果中介人的中介服务例外地为借款人带来了客观利益,那么就不应当将中介费直接计入合同利率。[92]而就保证保险而言,由于保险公司提供的“保险保护”对借贷双方均为有利,故德国法院最初将保费“折半”计入合同利率,[93]有时甚至会相应变动市场利率的数额。[94]但现在,德国法院先将保费置于合同利率检验之外作单独评价,观察其本身是否超过市场通行标准。然后在进入一体管制阶段时,德国法院避开了复杂的数学计算,其或是将案涉借款合同与市场上通行的带有保证保险的借款合同进行整体性比较,据以评判案涉借款合同的效力;[95]或是在“法律行为的全部无效与部分无效”的框架(《德国民法典》第139条)内,笼统判断无效保费条款对借款合同整体的影响。[96]德国法学家卡纳里斯则建议,可在《德国民法典》第138条第1款善良风俗条款内的“总体权衡”环节(前两环是“客观不法”与“主观不法”)整体性地把握费用和利息的效力,而不应当将费用与利息杂糅在一起计算,因为费用是无法“数学化(mathematisieren)”为利息的。[97]
笔者认为,上述的“分离+一体管制模式”的基本管制逻辑是应予赞同的。但如何具体设计一体管制阶段的规则细节尚有探讨空间。德国法于此阶段赋予法官较大的裁量空间,允许其不完全基于费用的数值来评价借款整体报酬的妥当性,可能会面临恣意性的疑问。
3.我国法上费用管制的应然方案。笔者支持在我国法上对费用管制采取“分离+一体管制”的模式,且须强调,这一立场并不区分民间借贷与金融借款,因为看不到区分对待的实质性理由。而在设计费用管制的具体规则内容时,应当以我国现行法的基本状态作为出发点。
首先,就“分离管制”阶段而言,最高人民法院《九民纪要》对金融借款提出了一项“酌减”规则,也即法院可以根据金融机构“服务的实际情况确定借款人应否支付或者酌减相关费用”。但这一规则仍然存在明显的问题。首先,该规则能否适用于民间借贷并不明朗。其次,“酌减”本身欠缺明确的参照标准,其实效范围有限。例如,在借贷实践中,保证保险费的金额经常是按照借款本金的一定百分比按月收取的,保险公司固然可能会通过计算上的技巧虚增其金额,但此中虚增的幅度绝非法院可以轻易查明,因为其中涉及到保险费的精算,而法官未必掌握与之相关的专业知识。另外,每份保险合同还会有一些个性化因素的参与,法官在没有明确参考依据的情况下径直调整保险合同的内容难免会引发合法性、合理性缺失的质疑。归总来看,《九民纪要》中的酌减规则似乎只能应对手续费、服务费等相对简单且具有相对明确的市场计收标准的费用,而对保证保证费乃至中介费等具有一定专业性背景的费用力有未逮。
那么,费用的分离管制应如何具体展开?对此有必要先行明确费用管制的基本逻辑。我国在管制高利(《民法典》第六百八十条第一款)时向来采取划定上限的规范技术,这种上限(如民间借贷中一年期LPR的4倍[98])是纯粹的客观标准,超过该上限部分的借款利息部分将被否定效力,法官于此并无权衡空间。这种相对简化的管制方式有追求司法公信力的政策目标。[99]费用与利息虽然在法律形式上有所不同,但从经济上看,二者均构成借款人的债务负担,理应在评价逻辑上对二者保持一致,并使费用类推利息的管制规范。因此在分离管制的阶段,也应当以客观管制的逻辑单独评价费用条款本身的效力,认为费用明显超过其对应劳务的客观价值的部分是无效的。这项规则可构成对上述《九民纪要》中“酌减”规则的隐含限制:“酌减”有其基准,是为费用所对应之对待给付的客观价值。如果这些对待给付内容相对同质化,且具有通行的市场价格,则这种客观价值即为该市场价格;但如果这些对待给付具有较多的个性化因素,则法官可以先寻找其在市场上的类似替代服务并查明其市场价格,然后对案涉对待给付中的具体个性因素进行价值评估,以对前述替代服务的市场价格进行调整,以得到一个相对合理的客观参考标准。
其次,既然费用与利息皆为借款报酬、构成借款人的负担,那么其最终仍应受到一体管制便是不言自明的。因此,费用在经过分离管制之后,其中所包含的妥当、有效部分应当在数学上进一步折算为利息,然后与利息作一体评价。如此管制的理由一如前述:我国现行法上的高利禁止(《民法典》第六百八十条第一款)采行了客观管制逻辑,而费用管制的逻辑应当与之相等同。进言之,与德国法不同,我国法于此不应当允许法官借助“整体权衡”“法律行为全部无效或部分无效”等理论来相对自由地裁量、把握费用与利息约定的效力。诚如前文所言,费用与利息的一体评价在估值技术上会遭遇困难。对此的稳妥解决策略是让法官求助于相关金融行业专家,但由此难免耗时费力的弊端。笔者认为,为了减轻法官负担、提高司法效率,可以采行一些相对简明但又可以在数学上作清晰解释与合理说明的计算方法。比如根据具体案情,可以仅将贷款合同中的合法手续费的一半折算为利息并计入借款实际利率计算。理由是手续费这里对应的贷款银行服务虽然不具有资本属性、无法在数学上直接量化或计算,但仍然需要考虑到其对借款人的客观有利性,因此,虽然不在贷款人提供的本金数额一侧计入这种服务的价值,但却需要相应地降低(此时在计算上被视为利息的)手续费的数值以作为补偿。有人认为手续费之全额都可直接等效为第一个月内的利息,[100]这一观点难以赞同。
再次,对在第三人因素参与下形成的费用应作特殊对待。如果借贷中介服务对借款人客观有利,且贷款人已经向中介人负担中介报酬支付义务,则贷款人可将中介报酬支出适度转嫁给借款人。如果保证保险合同与借款合同不构成合同联立关系,则应当认为保证保险费未对借款合同的真实负担产生影响,原则上对保证保险费作单独评价即可,不再将其折算为借款利息;但如果存在这种合同联立关系,则应当将保证保险费折算进借款合同的实际利率中,唯在计算该利率时,应当参考上述贷款手续费例子中的逻辑,以适当和可说明的数学方法考虑到保险公司为借款人提供的保险保护。
最后,利息与(折算为利息的)费用的总和中,仅是超过高利上限的部分方为无效。而在该总和的剩余有效部分中,利息与费用在依其数额所占比例内仍不失其固有的法律属性。因此,若借款合同提前终止(非无效或撤销),且贷款人业已履行完毕费用所对应的劳务,则借款人不得请求贷款人返还这笔费用;若借款人尚未支付这笔费用,则其仍应支付之。
四、结论
在借贷交易中,若贷款人履行了非利息费用对应的真实对待给付,且借款合同因故终止,则除借款合同自始无效或被撤销外,借款人都应当支付这笔费用。
非利息费用的对待给付一般是贷款人给付的拆分项目,比如贷款人“容忍使用义务”中的辅助资金供用的劳务、“发放本金义务”中的具有委托融资性质的劳务等。这种对待给付也可能是贷款人为了借款人利益而承担的某种财产性风险。此外,这种对待给付还可以是借款合同内外的贷款人独立给付。贷款人对借款人负担的法定义务不能构成为这种对待给付。
在有第三人因素的借贷交易中,借款合同可能约定借款人须向贷款人支付中介费。这笔中介费一般是为了分担贷款人向第三人支付的中介报酬。但是,仅在中介服务对借款人客观上有利时,贷款人向第三人负担中介费的行为才部分地具有贷款人向借款人为给付的经济意义,贷款人方可与借款人约定,以后者向贷款人支付费用的方式,分担贷款人中介费义务的一部分。借款人因与保险公司缔结保证保险而负担的保费属于其个人债务,除非贷款人以缔结保证保险作为借款合同的缔结前提或内容影响因素,否则这些保费不应当进入借款报酬管制的范畴。
在管制费用前,应当先行识别案涉费用是否真实存在。若当事人确实想要约定一笔费用,唯该费用并无真实的对待给付,则理应认定这些费用约定不成立。若以“本金扣减模式”解释《民法典》第六百七十条的预扣利息禁令,则不应将该禁令扩张适用于预扣真实费用的情形。有真实对待给付的非利息费用应当纳入借款报酬管制。对这类费用有“一体管制”与“分离+一体管制”两种模式,后一模式更为妥当。费用管制的基本逻辑与利率管制相同,也即亦采客观管制思路。因此,宜先单独判断费用本身是否超过了客观容许上限,若是,则直接否定其超出部分的效力;而后应当将费用的剩余有效部分折算为利息,之后根据现行的利率管制规范,对该折算利息与原定利息的总和作一体性的管制。总之,孤立来看已然妥当的费用仍有可能导致借款合同的整体负担具有不法性。
注释:
[1]参见2022年3月14日中国银保监会消费者权益保护局发布的《关于警惕过度借贷营销诱导的风险提示》。
[2]参见山西武圣新材料有限公司、长城国兴金融租赁有限公司融资租赁合同纠纷案,最高人民法院(2019)最高法民终484号民事判决书。
[3]参见邵阳市华西房地产开发有限责任公司与李国龙、湖南玉鑫资产管理有限公司等民间借贷纠纷案,湖南省高级人民法院(2015)湘高法民三终字第172号民事判决书。
[4]参见最高人民法院民事审判一庭编著:《最高人民法院新民间借贷司法解释理解与适用》,人民法院出版社2021年版,第229页。
[5]参见最高人民法院2018年8月1日《关于依法妥善审理民间借贷案件的通知》(法〔2018〕215号)和2019年7月9日《关于修改〈最高人民法院关于民间借贷案件适用法律若干问题的规定〉中关于借款利息规定的建议的回复》。
[6]“对于当事人以预扣利息、租金、保证金或加收中介费、服务费等方式变相提高实体经济融资成本、规避民间借贷利率司法保护上限的行为,按照实际形成的借款关系确定各方权利义务。”参见2020年7月22日最高人民法院与国家发展与改革委员会联合发布的《关于为新时代加快完善社会主义市场经济体制提供司法服务和保障的意见》。
[7]2002年,花旗银行上海分行收取“账户管理费”;2003年,中资银行也开始为其服务收费,开启了金融产品创新研发和服务质量提升的现代转型。参见张未民:《花旗银行服务收费引爆“观念炸弹”》,载《金融信息参考》2002年第6期;陈平:《从“免费午餐”到“有偿服务”——银行收费制度合理性剖析》,载《法学》2003年第12期。
[8]参见鞍山中联置业有限公司、鞍山中大房地产开发有限公司债权转让合同纠纷案,最高人民法院(2018)最高法民再467号民事判决书。
[9]此类公司是指经国家金融监督管理总局批准设立的,不吸收公众存款,以小额、分散为原则,为中国境内居民个人提供消费贷款的非银行金融机构。参见《消费金融公司管理办法》第二条。
[10]不包括消费金融公司发放的购买住房和汽车的贷款。参见《消费金融公司管理办法》第三条。
[11]Vgl.Canaris,Der Zinsbegriff und seine rechtliche Bedeutung,NJW 1978,1891,1893;BGH,Urteil vom 29.Juni 1979–III ZR 156/77–,Rn.21(juris);BGH WM 1982,1021(1022).
[12]Reifner/Feldhusen,Handbuch Kreditrecht,2.Aufl.,2019,§27,Rn.1.
[13]参见吴志攀:《商业银行法务》,中国金融出版社2005年版,第131页。
[14]Vgl.OLG Zweibrücken,MDR 2011,1125 f.
[15]Vgl.BGH WM 2014,1325(1331 f.);OLG Karlsruhe ZIP 2011,951(953);OLG Düsseldorf,Urteil vom 24.Februar 2011–I-6 U 162/10–;OLG Zweibrücken,MDR 2011,1125 f.
[16]Vgl.BGH WM 2014,1325(1331 f.);BGH NJW 2014,2420(2425 ff.);BGH NJW 2017,2986(2988 ff.);BGH WM 2017,86(90 f.).
[17]Vgl.Staudinger/Bork,Neubearbeitung 2010,§145,Rn.17.
[18]“我个人(对商业银行服务收费——笔者按)的一个基本观点是,没有对价的合同不是完整意义上的合同”。参见吴志攀:《商业银行法务》,中国金融出版社2005年版,第132页。
[19]如2016年6月5日国家发展改革委员会《商业银行收费行为执法指南》(发改办价监〔2016〕1408号)规定:“十四、商业银行未给客户提供实质性服务,或者未能按照价目表、服务规程及与客户约定的服务内容提供服务,擅自减少服务内容的,认定为只收费不服务。”另参见2020年7月6日中国银保监会消费者权益保护局《关于银行违规涉企收费案例的通报》(银保监消保发〔2020〕6号)中的“三、浦东发展银行未提供实质性服务而收取费用”和“四、大连银行收取费用与提供服务不符”。亦参见2021年11月16日中国银保监会消费者权益保护局《关于银行服务违规收费典型案例的通报》(银保监消保发〔2021〕16号)中的“二、中国银行未提供银团贷款服务而收费”。
[20]Vgl.Nobbe,Zulässigkeit von Bankenentgelten,WM 2008,185,193;Hanke/Adler,Keine Gleichbehandlung von Unternehmern und Verbrauchern bei der Rückforderung von Bearbeitungsentgelten,WM 2013,1313,1314.
[21]Siehe Vollmer,Bearbeitungsentgelte im Darlehensrecht,Berlin 2020,S.65 ff.
[22]参见朱朝晖:《潜伏于双务合同中的等价性》,载《中外法学》2020年第1期。
[23]参见周江洪:《典型合同原理》,法律出版社2023年版,第130页。
[24]Vgl.MüKoBGB/Berger,2019,§488,Rn.42.
[25]Vgl.Servatius,Kontrollfähigkeit und Angemessenheit AGB-mäßig vereinbarter Teil-und Zusatzentgelte im Bankwesen,ZIP 2017,745.
[26]Vgl.MüKoBGB/Ernst,2022,§323,Rn.209.
[27]参见赵文杰:《〈合同法〉第94条(法定解除)评注》,载《法学家》2019年第4期。
[28]Vgl.BeckOGK/Looschelders,1.11.2022,BGB§323,Rn.291.
[29]库奇奥虽是就中介活动发表此番见解,但其措辞明显具有一般意义。Vgl.Koziol,Sonderprivatrecht für Konsumentenkredite?,AcP 198(1988),183,215.
[30]参见马蔚华主编:《〈中华人民共和国商业银行法〉释解》,中国民主法制出版社2003年版,第138页。
[31]Vgl.Strube/Fandel,Unzulässige Bearbeitungsentgelte bei Darlehensverträgen–Streifragen und Praxishinweise,BKR 2014,133,137;OLG Dresden WM 2016,1980(1982),Rn.33(juris).
[32]Vgl.Von Westphalen,AGB-Recht im Jahr 2014,NJW 2015,2223,2227.
[33]参见《深圳楼盘封顶后才能放按揭款!专家解读来了》,资料来源https://house.ifeng.com/news/2024_07_06-56734629_0.shtml,2024年8月28日访问。
[34]这在德国住房按揭贷款市场极其常见。Vgl.Soergel/Arnold,2014,§246,Rn.17.
[35]Vgl.BGH NJW-RR 1986,467(468).
[36]Vgl.Neumann/Ruland/Erdmann/Weiß,Unwirksamkeit formularmäßig vereinbarter Bearbeitungsentgelte für Unternehmerdarlehen,资料来源https://www.goerg.de/de/aktuelles/veroeffentlichungen/13-07-2017/unwirksamkeit-formularmaessig-vereinbarter-bearbeitungsentgelte-fuer-unternehmerdarlehen,2024年8月31日访问。
[37]参见沈阳五洲城建材广场有限公司、上海智富茂城置业有限公司借款合同纠纷案,最高人民法院(2020)最高法民申7060号民事裁定书。
[38]参见广西贵港龙升国际大酒店有限公司、中国工商银行股份有限公司贵港分行等金融借款合同纠纷案,最高人民法院(2021)最高法民再296号民事判决书;上海智富茂城置业有限公司、中国华融资产管理股份有限公司上海自贸试验区分公司金融借款合同纠纷案,最高人民法院(2019)最高法民终78号民事判决书。“实质性服务”的具体标准,可参见2016年6月5日国家发展改革委员会《商业银行收费行为执法指南》(发改办价监〔2016〕1408号)的“十五”。
[39]Vgl.Reifner,Das Geld Band 3:Recht des Geldes,Wiesbaden 2017,S.34 f.
[40]Vgl.Servatius,Kontrollfähigkeit und Angemessenheit AGB-mäßig vereinbarter Teil-und Zusatzentgelte im Bankwesen,ZIP 2017,745,752.
[41]参见《农村金融时报》编辑部:《银行应提供多元化、小众化服务实现服务与收费相匹配》,载《农村金融时报》2023年10月23日,第A02版。
[42]Vgl.Erman/Fischer,2020,§652,Rn.31 ff.
[43]参见夏靖与管海兵民间借贷纠纷案,南通市中级人民法院(2016)苏06民终2390号民事判决书。
[44]参见黄薇主编:《中华人民共和国民法典释义(中)》,法律出版社2020年版,第1736~1738页。
[45]较不精明的贷款人会将上调利率的费率条款冠以“中介费”“居间费”之名,但法院会以“按比例收取中介费违反中介惯例”为由,直接确认这些费用构成利息。参见广州璟诚担保有限公司与茹燕芬合同纠纷案,广东省广州市海珠区人民法院(2018)粤0105民初19574号民事判决书;华某甲与卢某甲、李某甲等民间借贷纠纷案,江西省新余市渝水区人民法院(2023)赣0502民初5198号民事判决书。
[46]Vgl.BGH,Urteil vom 30.Juni 1983–III ZR 114/82–,Rn.15(juris).
[47]Vgl.OLG Stuttgart ZIP 1984,1201(1209),Rn.182 ff.(juris).
[48]《德国民法典》第655a条第2款第1句规定,“金钱借贷居间人负有依《民法施行法》第247条所定之第13条第2款及第13条之二第1款规定标准告知消费者之义务。”第655b条第2款规定,“与消费者制定金钱借贷居间契约,……于订约前未履行《民法施行法》第247条所定之第13条第2款、第13条之二第1款及第3款规定之义务者,无效。”
[49]参见王吉中:《借款法上“利息透明”原则之释义与运用》,载《法学》2022年第8期。
[50]《德国民法典》第654条:“居间人违反契约之内容,仍为相对人从事居间之行为者,不得请求居间报酬及费用之偿还。”
[51]参见黄薇主编:《中华人民共和国民法典释义》(中),法律出版社2020年版,第1739页。
[52]2019年1月至2024年5月,全国法院共收到381133件保证保险案件,且案件数呈上升趋势。参见北京金融法院课题组:《大数据视角下融资性保证保险合同纠纷司法审判的实证分析》,载《法律适用》2024年第8期。
[53]参见岳卫:《保证保险合同纠纷法律适用的规范逻辑》,载《法律适用》2024年第8期。
[54]参见宋刚:《保证保险是保险,不是担保》,载《法学》2006年第6期。
[55]参见张晗庆:《融资性保证保险费用条款的司法规制研究》,载《法律适用》2024年第8期。
[56]最早可参见梁慧星:《日本现代担保法制及其对我国制定担保法的启示》,载梁慧星主编:《民商法论丛》第3卷,法律出版社1993年版,第190~191页。
[57]参见李晓云:《保险的功能主义担保再造》,载《法律适用》2024年第8期。
[58]Vgl.BGH,Urteil vom 24.März 1988–III ZR 24/87–,Rn.16(juris).
[59]亦可参见2021年11月12日《德国价格标识法令》(Preisangabenverordnung,BGBl.I 2021,S.4921)第16条第4款第2项和第7款。
[60]Vgl.Knops,Restschuldversicherung im Verbraucherkredit,VersR 2006,1455,1457.
[61]参见李文中:《履约保证保险的性质探究》,载《中国保险》2023年第10期。
[62]Vgl.Reifner,Die Restschuldversicherung im Ratenkredit,WM 2008,2329,2334;Lange/Schmidt,Restschuldversicherung und verbundenes Geschäft,BKR 2007,493,497.
[63]Vgl.Canaris,Der Zinsbegriff und seine rechtliche Bedeutung,NJW 1978,1891,1893.
[64]参见张新:《论私法中的法律规避》,华东政法大学法律学院2019年博士学位论文,第17页及以下。
[65]参见国家法官学院案例开发研究中心编:《中国法院2018年度案例:民间借贷纠纷》,中国法制出版社2018年版,第17页。
[66]Soergel/Arnold,2014,§246,Rn.6 ff.
[67]Vgl.Schmieder,Formulärmäßig erhobene Bearbeitungsgebühren bei Verbraucherdarlehen,WM 2012,2358,2361.
[68]Vgl.BGH WM 2014,1325(1331);OLG Karlsruhe ZIP 2011,951(953).
[69]可参见山西武圣新材料有限公司、长城国兴金融租赁有限公司融资租赁合同纠纷案,最高人民法院(2019)最高法民终484号民事判决书。
[70]例如,“《借款合同》中手写补充内容注明了‘中介费26000元’,原告亦举证转账记录显示其已经支付了该中介费,根据《借款合同》的约定,该中介费应由被告负担,故对原告主张中介费26000元属于借款的意见,本院予以采信。”参见蒋辉斌与蒙俊锦民间借贷纠纷案,广西壮族自治区南宁市西乡塘区人民法院(2019)桂0107民初4445号民事判决书。
[71]参见刘勇:《〈民法典〉第670条(禁止预扣利息)评注》,载《法学家》2023年第4期。
[72]在这种情况中,借款合同与保证保险合同也构成“经济统一体”,vgl.Reifner,Die Restschuldversicherung im Ratenkredit,WM 2008,2329,2337.
[73]参见刘萍与捷信消费金融有限公司金融借款合同纠纷案,河北省石家庄市桥西区人民法院(2021)冀0104民初1514号民事判决书;乔田、徐道平等民间借贷纠纷案,安徽省芜湖市中级人民法院(2022)皖02民终50号民事判决书。
[74]参见隋彭生:《合同法要义》(第4版),中国人民大学出版社2015年版,第146页。
[75]Vgl.Soergel/Arnold,2014,§246,Rn.9.
[76]Vgl.Reifner,Zinsberechnung im Recht,AcP 214(2014),695,745.
[77]参见王吉中:《借款法上“利息透明”原则之释义与运用》,载《法学》2022年第8期。
[78]参见刘勇,《〈民法典〉第680条评注(借款利息规制)》,载《法学家》2021年第1期。
[79]BFH,Urteil vom 09.Januar 1989–VII R 28/86–,Rn.11(juris).
[80]BGH,Urteil vom 24.März 1988–III ZR 24/87–,Rn.15(juris);BGH,Urteil vom 05.März 1987–III ZR 43/86,Rn.12(juris);BGH,Urteil vom 13.Oktober 1988–III ZR 139/87,Rn.16(juris).
[81]Vgl.Reifner,Zinsberechnung im Recht,AcP 214(2014),695,713.
[82]Vgl.Bunte,Probleme der Ratenkreditverträge,WM-Sonderbeilage,1/1984,1,19 f.
[83]Vgl.Ellenberger/Bunte/Pamp,Bankrechts-Handbuch,6.Aufl.,2022,§62,Rn.15 f.,25.
[84]刘贵祥:《关于金融民商事审判工作中的理念、机制和法律适用问题》,载《法律适用》2023年第1期。
[85]Vgl.Reifner,Zinsberechnung im Recht,AcP 214(2014),695,724,Fn.83.
[86]Vgl.MüKoBGB/Armbrüster,2012,§138,Rn.118 f.
[87]高圣平、申晨:《民间借贷中利率上限规定的司法适用》,载《政治与法律》2013年第12期。
[88]Vgl.Vollmer,Barbeitungsentgelte im Darlehensrecht,Berlin 2020,S.23.
[89]Vgl.Tiffe,Die Zulässigkeit von Bearbeitungsgebühren bei Verbraucherdarlehen,VuR 2012,127,130.
[90]Vgl.Strube/Fandel,Unzulässige Bearbeitungsentgelte bei Darlehensverträgen-Streitfragen und Praxishinweise,BKR 2014,139.
[91]Vgl.BGH NJW 1997,2875(2878).
[92]Vgl.BGH,Urteil vom 13.Oktober 1988–III ZR 139/87,Rn.17(juris).
[93]Vgl.BGH WM 1982,1023(1024),Rn.13(juris).
[94]Vgl.BGH,Urteil vom 08.Juli 1982–III ZR 35/81–,Rn.15(juris).
[95]Vgl.OLG Stuttgart ZIP 1984,1201(1203 ff.),Rn.58(juris);BGH,Urteil vom 24.März 1988–III ZR 24/87–,Rn.16(juris).
[96]Vgl.BGH NJW-RR 2012,416(418);Ellenberger/Bunte/Pamp,Bankrechts-Handbuch,6.Aufl.,2022,§62,Rn.20;Reifner/Knobloch/Knops,Restschuldversicherung und Liquiditätssicherung,Norderstedt 2010,S.92 ff.
[97]Vgl.Canaris,Schranken der Privatautonomie zum Schutze des Kreditnehmers,ZIP 1980,709,715;Vollmer,Bearbeitungsentgelte im Darlehensrecht,Berlin 2020,S.23.
[98]参见最高人民法院《关于审理民间借贷案件适用法律若干问题的规定》(法释〔2015〕18号,法释〔2020〕6号修改)第25条。
[99]参见王林清:《民间借贷利率的法律规制:比较与借鉴》,载《比较法研究》2015年第4期;苏盼:《司法对金融监管的介入及其权力边界——以金融贷款利率规范为例》,载《上海财经大学学报》2019年第3期。
[100]参见陈红君、刘刚:《二手车购买的贷款决策研究》,《应用数学进展》2022年第12期。
金融法苑(2025总第一百一十五辑)